こんにちは、いろどりゆたかです。
先日、車検でディーラーに行きました。11年目、5回目の車検です。
担当の方から「そろそろ買い替えませんか?」と声をかけられ、「離れを建てたばかりだし、2年前にも車を買ったばかり。買えるお金はありません!」とお断りしたところ、返ってきたのが「残価設定型クレジット、いわゆる残クレってご存じですか?」という一言でした。
離れを建てた経緯は、こちらの記事で書いています。
隣で聞いていた妻は「いいじゃん!これで車買おうよ」。私が「ちょっと待って」と言う間もなく、パンフレットと見積もりがテーブルに並びました。
同じ車なのに、残クレの見積もりだと月々の支払いがぐっと安い。これなら家計に無理なく買えそう──。
その日は車検だけ済ませて帰ってきましたが、それ以来、妻は「残クレで新しいヴォクシー買おうよ」「SUVもいいな」と楽しそうです。
ただ、我が家の車は私の通勤の足。往復約2時間、1日約100km走ります。正直、私自身も残クレの仕組みをよくわかっていませんでした。いい機会なので、家計の目線で調べてみたことをまとめます。
- 残クレで月々が安くなる仕組み(500万円のミニバン・残価200万円の例)
- アルファード・ランクルで残クレを試算すると?
- 家計の目線で見た5つの落とし穴
- 1日100km通勤だと走行距離はどれくらい超えるか
- ディーラーでそのまま聞ける質問チェックリスト
この記事は、FP(ファイナンシャルプランナー)が家計を見るときの考え方を参考に整理したものです。筆者はFPの勉強中で、資格は持っていません。契約条件はメーカー・販売店・車種で異なるため、最終的には手元の見積書と契約書でご確認ください。
残クレ(残価設定型クレジット)の仕組み
「残価」を最後まで据え置くから、月々が安くなる
残クレの「残価(ざんか)」とは、数年後にその車がいくらで下取りできそうかを、契約時に決めておく金額のことです。
子育て世帯に人気のヴォクシーは、車両本体価格が約375万〜438万円(2026年11月時点・税込)。上位グレードにナビやオプション、登録の諸費用を加えると、500万円前後になることもあります。実際、残クレが勧められるのもこのクラスが多いのではないでしょうか。
(出典:トヨタ「ヴォクシー 価格・グレード」)
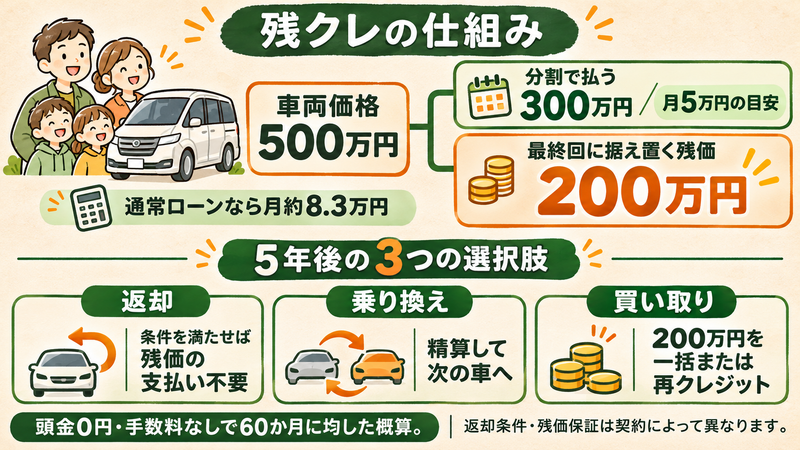
そこで、500万円のファミリーミニバンを残クレで買う例で考えてみます(わかりやすくするため、頭金0円・手数料は含めない計算です。残価は車種・グレード・契約年数で変わるため、ここでは車両価格の4割と仮定しています)。
- 車両価格:500万円
- 5年後の残価:200万円(4割と仮定)
- 月々払う部分:500万円 − 200万円 = 300万円
- 300万円 ÷ 60回 = 月5万円
通常のローンで500万円を60回で払うと、手数料抜きでも月約8.3万円。残クレは200万円を最終回まで「据え置く」=後回しにしているので、月々が3万円以上軽く見えるわけです。
ここで大事なのは、200万円が消えたわけではないということ。5年後の最終回に、この200万円をどうするかを選ぶ仕組みです。
トヨタの公式FAQでも、残価を据え置き、残りを分割で払うことで月々を抑える仕組みと説明されています。
(出典:トヨタ自動車「残価設定型プランに関するFAQ」)
満了時の3つの選択肢
| 選択肢 | 最終回の200万円 | 手元に残るもの | 注意点 |
|---|---|---|---|
| 返却する | 条件を満たせば原則支払い不要 | なし(車がなくなる) | 走行距離・傷などの基準を超えると追加精算 |
| 乗り換える | 返却と同じ扱いで精算し、次の車へ | 次の車と、新しい契約 | 新しい車の支払いがまた始まる |
| 買い取る | 一括で払う、または再クレジット | 今の車 | 再クレジットは新たに手数料がかかる |
※各社の公式ページでは、満了時に「乗り換え・返却・買い取り(一括または再クレジット)」から選ぶ形が案内されています。ただし、取り扱いや条件は販売店によって異なり、残価を保証していない販売店も一部あると明記されています。
(出典:トヨタ自動車「選べる新車の支払いプラン」)
アルファードやランクルなら?憧れの車で残クレを試算
妻の「SUVもいいな」ではありませんが、「せっかく残クレなら、アルファードやランクルも夢じゃないかも」と感じる方も多いのではないでしょうか。ふだんなら手が出ない車にも乗れそうに見えるのが、残クレのいちばんの魅力だと思います。
そこで、公式サイトの価格をもとに、3台で同じ計算をしてみました。
まずは公式の車両本体価格
| 車種 | 車両本体価格(税込) | 今回の想定価格 |
|---|---|---|
| ヴォクシー | 約375万〜438万円 | 500万円(上位グレード+オプション・諸費用) |
| アルファード | 約560万〜1,070万円 (Zハイブリッド2WD:約640万円) | 700万円(Zハイブリッド+オプション・諸費用) |
| ランドクルーザー“300” | 約630万〜1,020万円 (7人乗りのZXハイブリッド:約980万円) | 1,000万円(ZXハイブリッド+諸費用) |
(出典:トヨタ「ヴォクシー 価格・グレード」、トヨタ「アルファード 価格・グレード」、トヨタ「ランドクルーザー“300” 価格・グレード」/2026年11月16日確認)
ちなみにランクル“300”は、ディーゼル車が5人乗りで、7人乗りはハイブリッド車です。家族5人以上でゆったり乗るなら、1,000万円クラスが現実的な比較対象になります。
3台の残クレを同じ条件で比べると
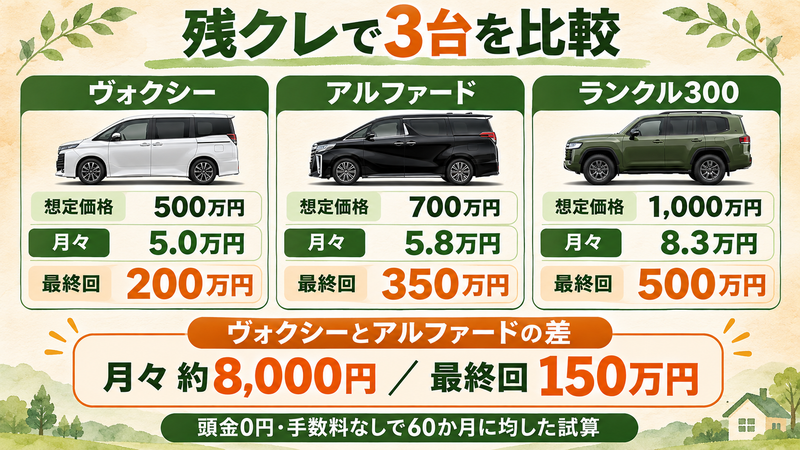
頭金0円・60回払い・手数料を含まない計算です。残価は車種や時期で大きく変わるため、ここではヴォクシー4割、アルファードとランクルは値下がりしにくい人気車なので5割と仮定しています。
| ヴォクシー | アルファード | ランクル“300” | |
|---|---|---|---|
| 想定価格 | 500万円 | 700万円 | 1,000万円 |
| 最終回の残価 | 200万円 | 350万円 | 500万円 |
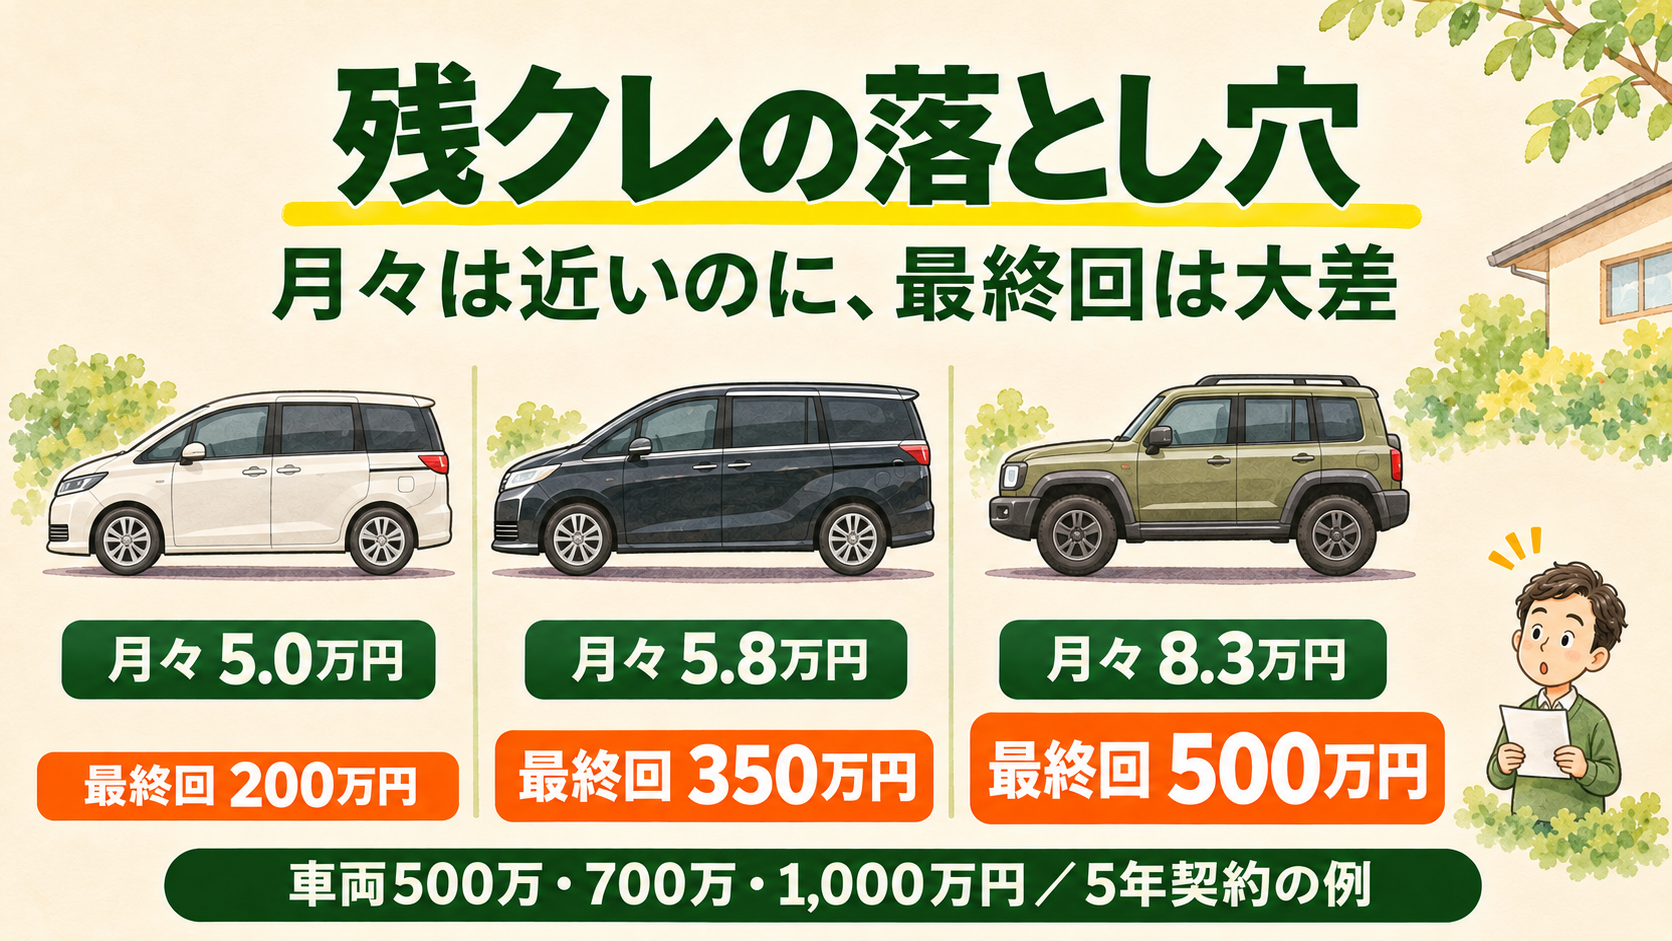
| 残クレの月々 | 月5.0万円 | 月5.8万円 | 月8.3万円 |
| 通常ローンの月々 | 月8.3万円 | 月11.7万円 | 月16.7万円 |
| 買い取るなら必要な積立 | 月3.3万円 | 月5.8万円 | 月8.3万円 |
| 買い取る場合の家計の負担 | 月8.3万円 | 月11.7万円 | 月16.7万円 |
| ガソリン代の目安(通勤月2,000km) | 約1.4万円 | 約1.8万円 | 約3.4万円 |
※ガソリン代は公式のWLTCモード燃費(ヴォクシーS-Z 23.4km/L、アルファードZハイブリッド 18.0km/L、ランクル“300” ZXハイブリッド 9.4km/L)、1L=160円で計算した目安です。実際の燃費はこれより悪くなることが多く、燃料の種類でも単価は変わります。
表からわかる3つのこと
- 月々だけ見ると、ヴォクシーとアルファードの差は約8,000円。「その差ならアルファードに」と思えてしまうのが残クレです。
- でも最終回は200万円と350万円で、150万円の差。買い取って長く乗るなら、家計の負担は通常ローンと同じ重さに戻ります。
- 人気車は残価が高めに設定されやすく、そのぶん月々が安く見えます。これはメリットでもありますが、返却時の距離超過や傷の精算は、高い車ほど家計への影響が大きくなりやすい点に注意です。
つまり残クレは、「憧れの車に、5年間だけ月々おさえて乗る」ための仕組みと考えるとわかりやすいです。5年後に返すのか、乗り換えるのか、買い取るのか。その出口まで家計に入れられるなら、選択肢のひとつになります。
家計の目線で見る、残クレ5つの落とし穴
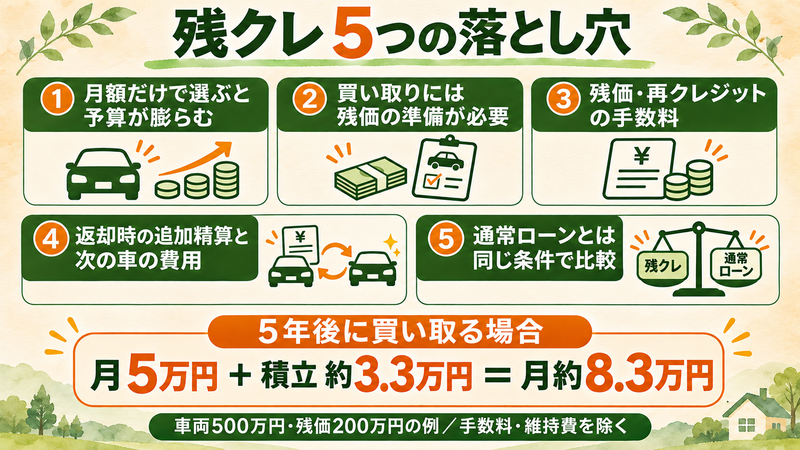
FPがよく使う家計の見方は、「月々いくら?」だけでなく、最終回の支払い・維持費・教育費や貯蓄への影響まで1本の線で見ることです。この目線で見ると、注意したいポイントが5つ見えてきます。
先に5つをまとめると、こうなります。
- 月額で選ぶと、車の予算が上がりやすい
- 買い取るなら「月約3.3万円の積立」が実質セット
- 残価部分と再クレジットの手数料
- 返却時の追加精算と「次の車のお金」
- 通常ローンとの比べ方を間違えやすい
落とし穴1:月額で選ぶと、車の予算が上がりやすい
「月5万円までなら払える」と考えた場合、通常ローンなら300万円の車が目安です。ところが、残価が車両価格の4割と仮定すると、計算上は500万円のミニバンでも月5万円に収まってしまいます。
そう、今回の例の500万円は、まさに「月5万円なら」で手が届いてしまう金額なんです。さらに上の表のとおり、月5.8万円ならアルファードも視野に入ってしまいます。
月額だけで比べると、「もうワンランク上でもいけるかも」と予算が自然に膨らみやすいのです。我が家の「ヴォクシー?SUVもいいな」も、まさにこの入り口だったかもしれません。
落とし穴2:買い取るなら「月約3.3万円の積立」が実質セット
最後に買い取って長く乗るつもりなら、最終回の200万円を準備する必要があります。
- 200万円 ÷ 60か月 = 月約3.3万円
- ローンの月額を仮に月5万円とすると(※手数料を含まない説明用の仮定です)
- 5万円 + 約3.3万円 = 月約8.3万円
つまり、維持費を入れる前の段階で、家計の負担は月約8.3万円と考えておくのが安全です。これは通常ローンの月額とほぼ同じ。「月5万円で買える」のではなく、「月5万円+月約3.3万円の積立」で買えるかどうか、が本当の判断ラインです。
さらに我が家のように1日100km走る場合、ガソリン代だけでも、仮に燃費15km/L・1L=160円とすると月2,000kmで約2.1万円。ここに保険・税金・車検・タイヤ代がのってきます。
自動車保険の見直し方は、こちらでまとめています。

落とし穴3:残価部分の手数料と、再クレジットの手数料
残クレの手数料(いわゆる金利)は、据え置いている200万円も「まだ払い終えていないお金」です。一般的には、残価部分も含めた金額をもとに分割払手数料が計算されるといわれていますが、扱いは契約によって異なります。見積書の「分割払手数料」「実質年率」「支払総額」の3か所を必ず確認しましょう。
また、最終回に200万円を一括で払えず再クレジット(残りをもう一度ローンにすること)を使う場合は、その分に新たな手数料がかかります。Hondaの公式ページでは、再クレジットの金利は再申込時の金利が適用されると案内されています。
(出典:Honda「残価設定型クレジット(残クレ)」)
同じページの支払い例でも、「乗り続ける」と「乗り換える」で支払総額は大きく違います。出口しだいで総額が変わるのが残クレの特徴です。
落とし穴4:返却時の追加精算と「次の車のお金」
返却すれば最終回は払わなくてよい──ただし、条件を満たしていればです。トヨタ系販売店の公式ページでは、残価保証の条件として、損傷や事故修復歴がないこと、契約の走行距離を超えていないことなどが挙げられています。
(出典:トヨタモビリティ東京「いろいろな買い方」)
そしてもう一つ。返却したあとも通勤や送迎で車が必要なら、次の車の費用がまた始まります。返却は「支払いが終わる」ではなく、「次の車の支払いに切り替わる」と考えて家計に入れておきましょう。
落とし穴5:通常ローンとの比べ方を間違えやすい
よくあるのが「残クレ月5万円 vs 通常ローン月約8.3万円」で比べてしまうこと。でも、この2つは5年後の状態がまったく違います。
| 比べ方 | 残クレ(返却前提) | 通常ローン |
|---|---|---|
| 5年後の車 | 手元に残らない | 手元に残る(売れば現金になる) |
| 比べるときに足すもの | 次の車の費用 | 5年後の車の価値(下取り額) |
返却前提で比べるなら、同じ5年間で見て、通常ローン側には「期末に残る車の価値」、残クレ側には「次の車の費用」まで入れて比べます。
買い取り前提で比べるなら、同じ車・同じ頭金・同じ期間で、残価や再クレジットの手数料まで含めた支払総額同士を並べるのが公平です。
同じ条件で並べて比べる大切さは、わが家が離れを建てたときにも実感しました。条件をそろえて見積もりを比べた話はこちらです。
1日100km通勤だと、走行距離はどうなる?
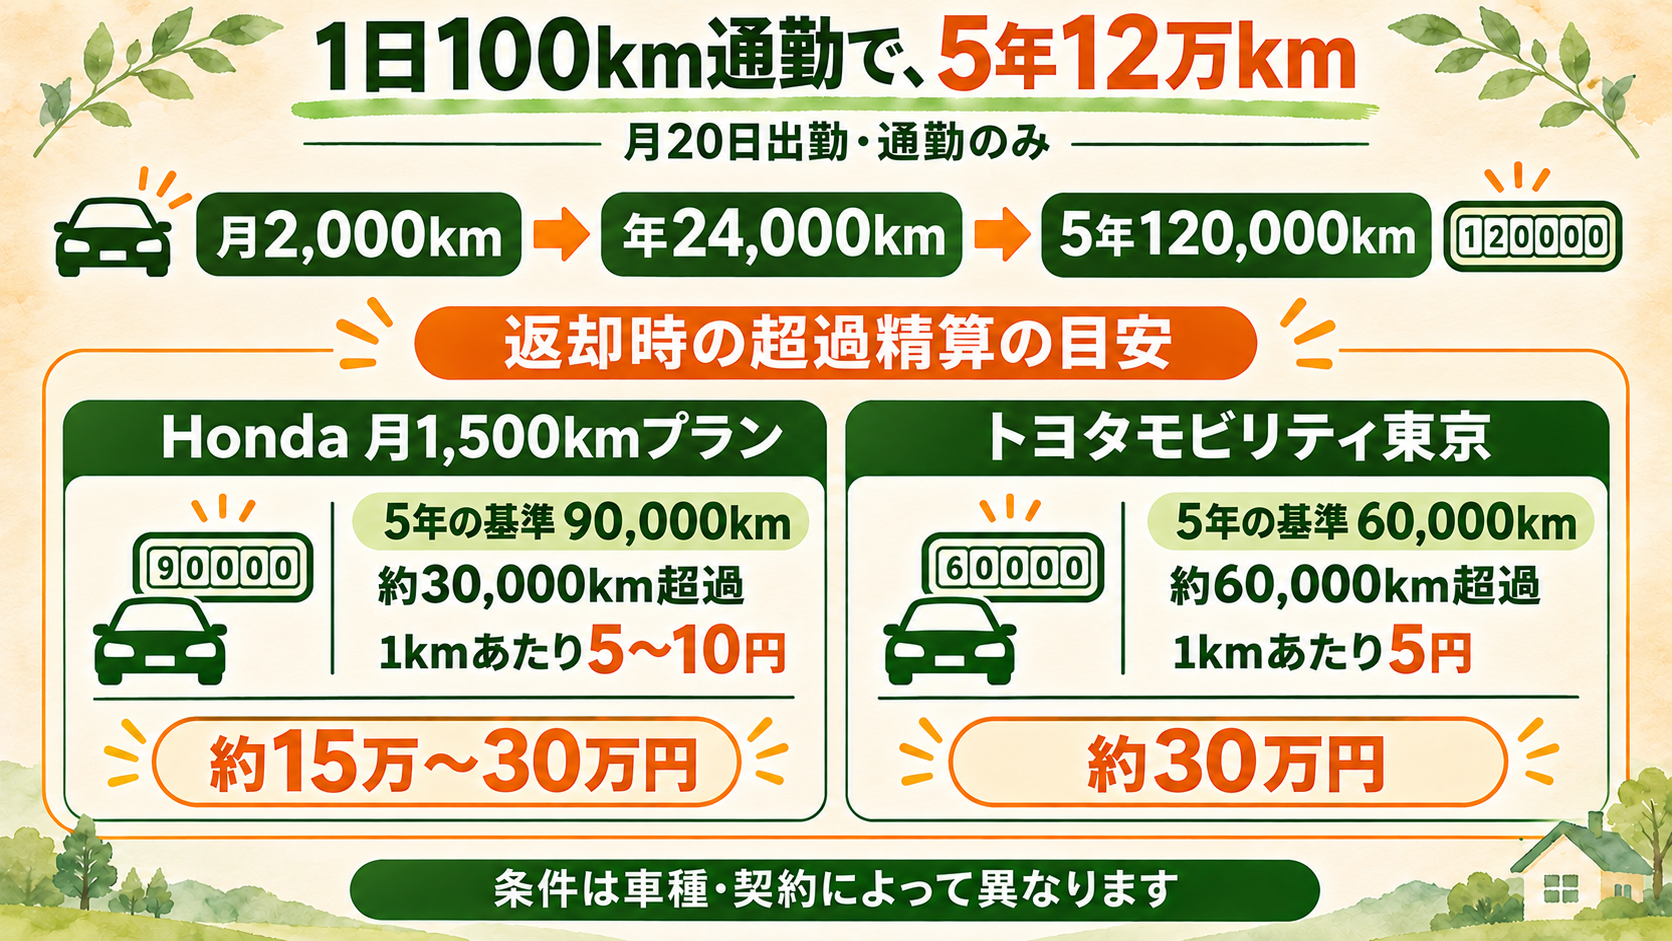
ここからは我が家の通勤距離で、具体的に計算してみます。休日の買い物や送迎は含めず、通勤だけの数字です。
通勤だけで5年12万km
- 1日100km × 月20日出勤 = 月2,000km
- 月2,000km × 12か月 = 年24,000km
- 年24,000km × 5年 = 120,000km
「月1,500km」の条件だと約3万km超える
返却条件が月1,500km相当の契約だと、5年間の基準は次のとおりです。
- 月1,500km × 60か月 = 90,000km
- 120,000km − 90,000km = 約30,000km超過
通勤だけで、基準を3万kmほど超える計算になります。
公式情報で確認できた条件を当てはめると、目安は次のとおりです(2026年11月16日確認)。
| 公式に確認できた条件 | 5年間の基準 | 超過距離(通勤のみ) | 超過分の目安 |
|---|---|---|---|
| Honda:月1,500kmプラン/1kmあたり5〜10円(車種による) | 90,000km | 約30,000km | 約15万〜30万円 |
| トヨタモビリティ東京:60か月で60,000km/1kmあたり5円 | 60,000km | 約60,000km | 約30万円 |
(出典:Honda「残価設定型クレジット(残クレ)」、トヨタモビリティ東京「いろいろな買い方」)
※Hondaは月1,500kmプランを選ぶと最終回の金額(残価)が変わると案内されています。また、上記は各社の公式ページに載っている条件で、すべての販売店・車種に当てはまるわけではありません。ご自身の契約条件で必ず確認してください。
残クレが合う人・慎重に比較したい人
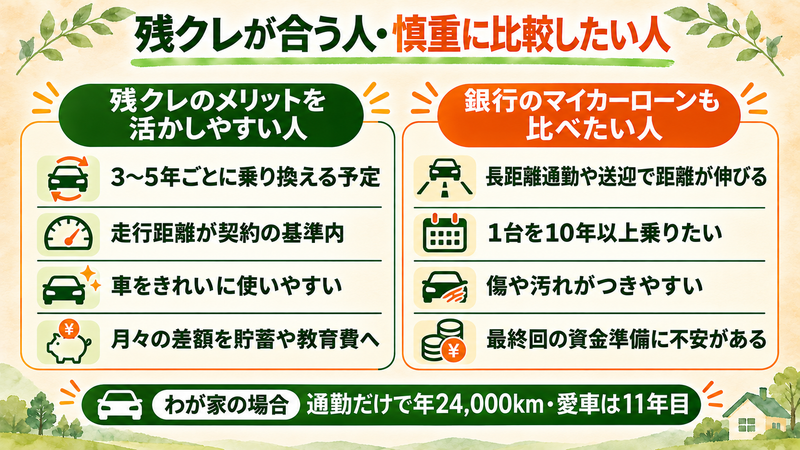
残クレそのものが「損」「得」と一律に決まるわけではありません。使い方と条件しだいです。
残クレのメリットを活かしやすい人
- 3〜5年ごとに新しい車へ乗り換える予定がある
- 走行距離が契約の基準内に収まりやすい(近所の買い物中心など)
- 車をきれいに使える、傷や事故のリスクが比較的低い
- 月々の支払いを抑えた分、差額をきちんと貯蓄や教育費に回せる
銀行のマイカーローンも比べたい人
- 長距離通勤や送迎で、年間の走行距離が多い
- 1台を10年以上、長く乗りたい(我が家は11年目です)
- 子どもの成長で、傷や汚れがつきやすい時期が続く
- 最終回にまとまったお金を用意する自信がない
我が家の場合、通勤だけで年24,000km、そして車を11年乗っている使い方です。数字で見ると、「返却前提の残クレ」より「買い取り前提の総額」や「銀行のマイカーローン」と比べるのが現実的だとわかりました。この数字を見ながら、妻と話し合いました。
ディーラーでそのまま聞ける質問チェックリスト
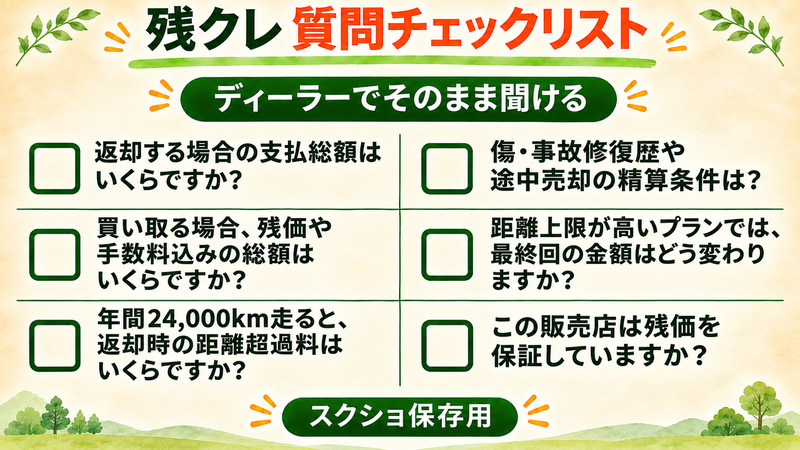
見積書を手に、スマホでこの画面を見せながら聞いてみてください。
- ☐ 返却する場合の支払総額はいくらですか?
- ☐ 最後に買い取る場合、残価や手数料まで含めた総額はいくらですか?
- ☐ 年間2万4,000km走ると、返却時の距離超過料はいくらですか?
- ☐ 傷や事故修復歴、途中で売却したい場合の精算条件は?
- ☐ (追加)距離の多いプランにすると、最終回の金額はどう変わりますか?
- ☐ (追加)この販売店は残価を保証していますか?
※スクリーンショットで保存しておくと、ディーラーでそのまま使えます。
結局、いろどり家はどうした?
わが家の結論:残クレは見送り。お金が貯まるまで、今のヴォクシーに乗り続けることにしました。
「慎重に比較したい人」の条件に当てはめてみた
| 条件 | わが家 | 当てはまる? |
|---|---|---|
| 長距離通勤で、年間の走行距離が多い | 通勤だけで年24,000km | ✅ |
| 1台を10年以上、長く乗りたい | 今の車で11年目 | ✅ |
| 最終回にまとまったお金を用意する自信がない | 離れを建てたばかり/2年前にも車を購入 | ✅ |
3つとも当てはまりました。
数字で見ると、こうなる
- 走行距離:5年で約12万km。月1,500kmプランでも約3万km超え、超過料の目安は15万〜30万円
- 最終回:500万円のミニバンなら、残価200万円が5年後に残る
- 買い取るなら:月5万円に積立の月約3.3万円が加わり、実質は月約8.3万円
「返却」なら距離の精算、「買い取り」なら最終回の200万円。どちらを選んでも、わが家の使い方では、月々の安さが最後に返ってくる計算でした。
だから「今の車に乗りながら貯める」
「新しいヴォクシーもいいし、SUVもいいな」という妻の気持ちもよくわかります。だからこそ、この表を一緒に見て決めました。
残クレが悪いのではなく、わが家の走り方と家計には合わなかった。それだけのことです。
まとめ:月々の安さより「5年後の家計」で選ぶ
残クレは、月々の支払いを抑えて、数年ごとに乗り換えたい家庭には便利な仕組みです。一方で、最終回の残価、手数料、走行距離や車の状態による精算まで含めて見ないと、「思っていたより高かった」となりやすい買い方でもあります。
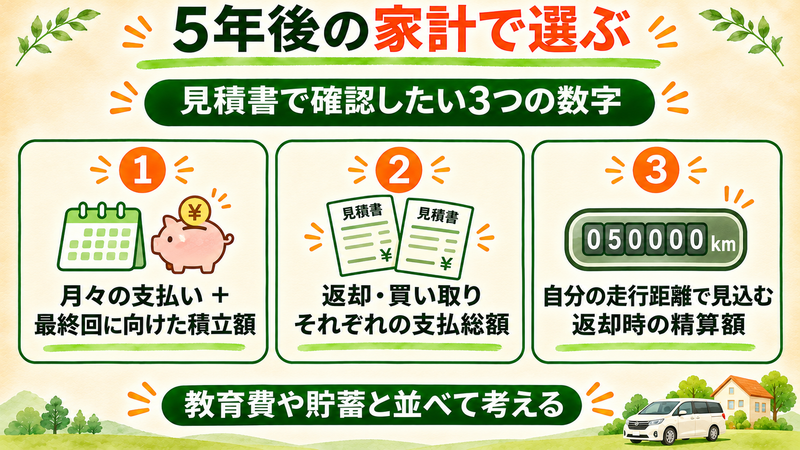
見積書を見るときは、次の3つの数字をそろえてみてください。
- 月々の支払い + 最終回に向けた積立額
- 返却・買い取りそれぞれの支払総額
- 自分の走行距離で、返却時にかかりそうな精算額
この3つがそろえば、「返却する」「買い取って長く乗る」「数年ごとに乗り換える」のどれが我が家に合うか、落ち着いて選べるはずです。
車は、子どもの送り迎えにも、毎日の通勤にも欠かせない家族の相棒。だからこそ、教育費や貯蓄と並べて、5年後の家計まで見通して選びたいですね。
コメント