※本記事にはアフィリエイト広告(プロモーション)が含まれています。
こんにちは、いろどりゆたかです。今回は「ゆたかお金」のテーマから、わが家の“家づくり”で実際に起きた、800万円の差のお話です。
わが家は、実家で両親と同居して10年になります。子どもたちが大きくなり、家が手狭になってきたことから、今年の5月から9月にかけて、実家の敷地にあった古い建物を解体し、母屋につながる「離れ」を建てました。
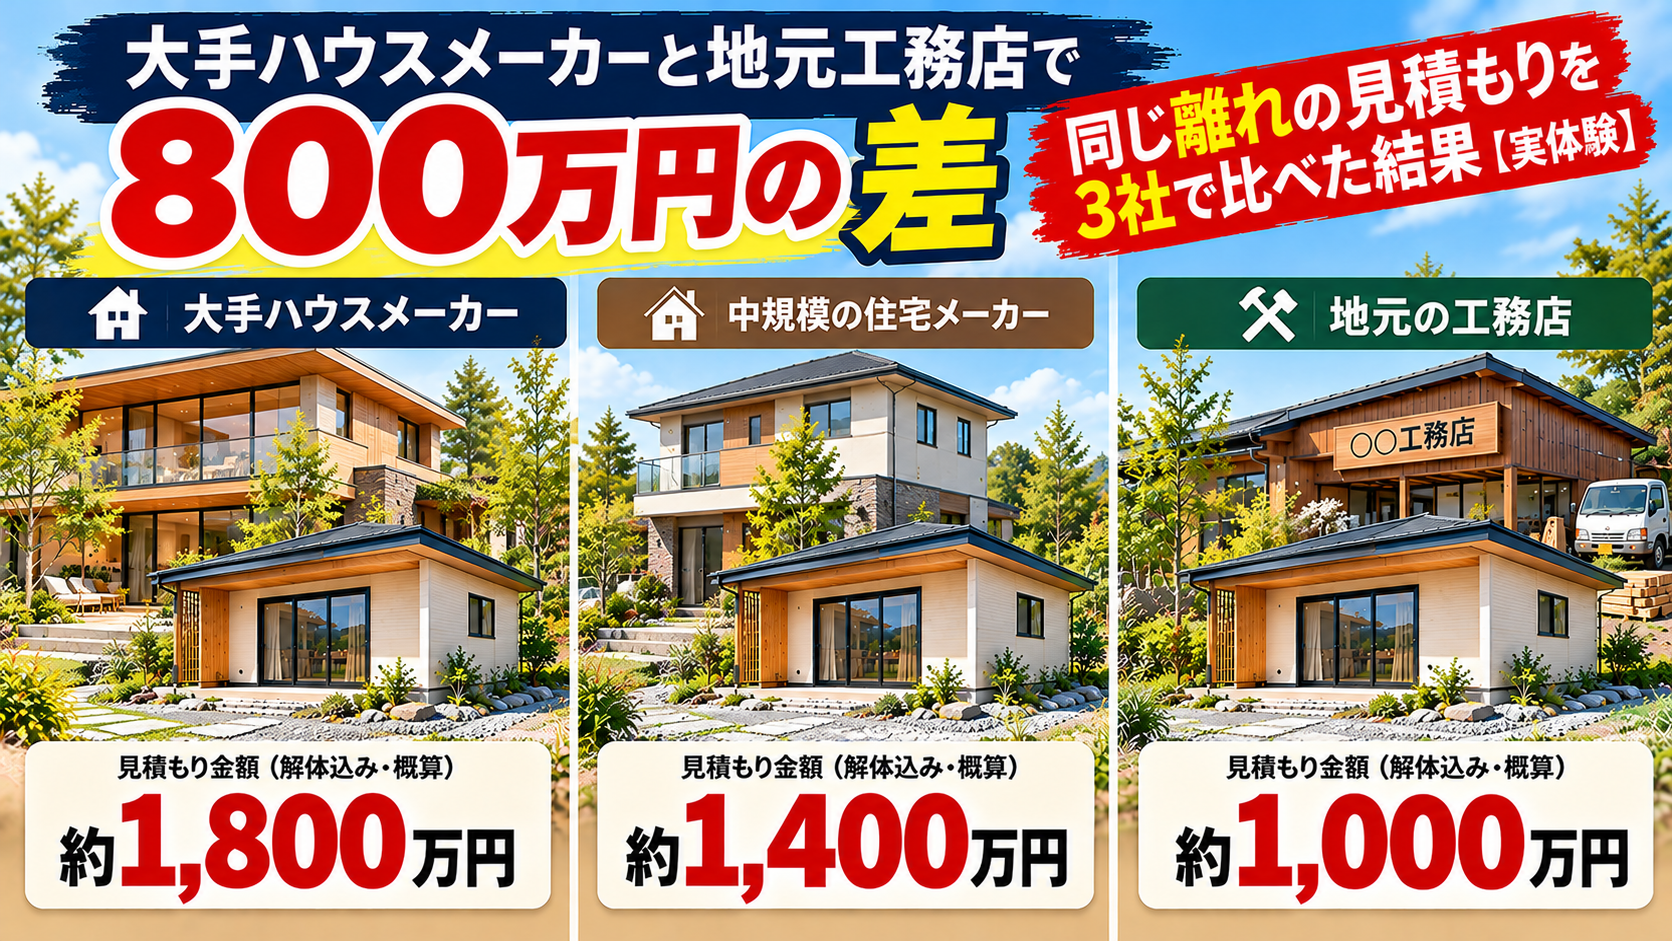
そのとき、3社から見積もりを取ったのですが――
| 依頼先 | 見積もり金額(解体込み・概算) |
|---|---|
| 大手ハウスメーカー | 約1,800万円 |
| 中規模の住宅メーカー | 約1,400万円 |
| 地元の工務店 | 約1,000万円 |
間取りも、設計も、使う材料も、ほとんど同じ。保証の内容も変わらない。それなのに、いちばん高いところと安いところで、約800万円の差がありました。
この記事では、
- 同じ建物なのに、なぜ800万円も値段が違うのか
- 800万円の差を「投資」に回したら、将来どう変わるのか
- 大手ハウスメーカーが、増築や離れに消極的な理由
- 地元の工務店を選ぶときの、失敗しないチェックポイント
を、実体験と数字でお伝えします。これから家を建てる・増築する・リフォームする子育て世帯の方に、ぜひ知っておいてほしい話です。
なぜ新築ではなく「離れ」を選んだのか――同居10年の事情や、住んでみて家族がどう変わったかは、「新築を選ばない、わが家の最適解|親と同居10年、住宅ローンを持たずに“離れ”を建てた話」にまとめています。この記事では、お金と依頼先選びに絞ってお伝えします。
建てた離れの概要
- 工事の内容:実家の敷地にあった古い建物を解体し、母屋とつながる平屋の離れを建てる
- 間取り:両親の寝室(10畳)、母のくつろぎ部屋(6畳)、ウォークインクローゼット、洗面室、トイレ、廊下、サンルーム
- 広さ:図面上、約6.4m×約8.2m(サンルームを除いて約16坪)
- 工期:5月〜9月
- 支払い:現金(住宅ローンは使わず)
- 工務店との出会い:知人の紹介
離れの中に洗面室とトイレをつくったので、夜中や早朝でも、両親が母屋の家族に気をつかわずに過ごせます。
3社の見積もりを相場と比べてみた
見積もり金額を、約16坪で割って坪単価にしてみます(どれも解体費込みの単純計算です)。
| 依頼先 | 見積もり | 坪単価(概算) | 一般的な坪単価の目安 |
|---|---|---|---|
| 大手ハウスメーカー | 約1,800万円 | 約114万円 | 約90万円〜(高価格帯) |
| 中規模の住宅メーカー | 約1,400万円 | 約89万円 | 約70万〜120万円 |
| 地元の工務店 | 約1,000万円 | 約63万円 | 約50万〜90万円 |
※一般的な目安は、住宅会社の情報サイトなどで紹介されている新築の坪単価の目安です。坪単価は、会社によって計算方法(本体価格のみか、付帯工事を含むか、延床面積か施工床面積か)が異なるため、単純な比較はできません。
大手の見積もりが特別に高かったわけではなく、どの会社も、それぞれの“相場どおり”の金額でした。そして、小さな建物ほど水回りなどの決まった費用の割合が大きく、坪単価は上がりやすいもの。16坪で坪63万円前後の工務店は、かなり良い条件だったと思います。
同じ建物なのに、なぜ800万円も違うのか
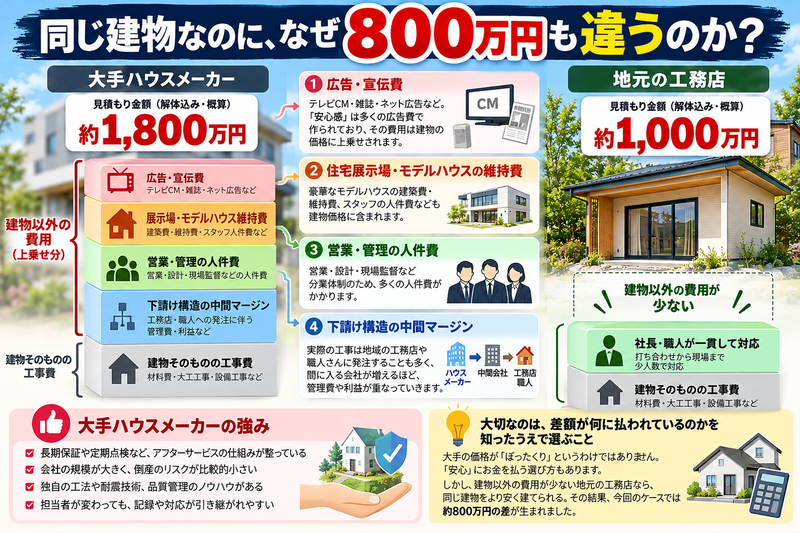
3社の見積もりの中身を見比べると、工事の項目や材料に大きな違いはありませんでした。では、何が金額を押し上げているのでしょうか。
一般的に、大手ハウスメーカーの価格には、建物そのもの以外にこんな費用が含まれていると言われます。
① 広告・宣伝費
テレビCM、雑誌、ネット広告。誰もが名前を知っている「安心感」は、たくさんの広告費で作られています。その費用は、最終的に建物の価格に上乗せされます。
② 住宅展示場・モデルハウスの維持費
週末に家族で見に行く、あの豪華なモデルハウス。建てる費用も、維持する費用も、そこにいるスタッフの人件費も、やはり誰かが負担しています。
③ 営業・管理の人件費と「下請け」の構造
大手は、営業担当・設計担当・現場監督など分業がしっかりしている一方、実際の工事は地域の工務店や職人さんに発注することも多いと言われます。間に入る会社が増えるほど、それぞれの管理費や利益が重なっていきます。
一方、地元の工務店は、社長さん自身が打ち合わせから現場まで見ていることも多く、広告もほとんど出していません。「建物以外のお金」が少ない分、同じ建物を安く建てられる――これが、800万円の差の正体でした。
大手ハウスメーカーにも、ちゃんと強みはある
誤解のないようにお伝えすると、大手の価格が「ぼったくり」というわけではありません。
- 長期保証や定期点検など、アフターサービスの仕組みが整っている
- 会社の規模が大きく、倒産のリスクが比較的小さい
- 独自の工法や耐震技術、品質管理のノウハウがある
- 担当者が変わっても、記録や対応が引き継がれやすい
こうした「安心」にお金を払う、という選び方も、もちろんありです。大切なのは、その差額が何に払われているのかを知ったうえで選ぶことだと感じました。
大手ハウスメーカーは、増築や離れに消極的?
見積もりを依頼する中で感じたのが、大手ハウスメーカーは、増築や離れのような小さめの工事にあまり積極的ではないということでした。
理由として考えられるのは、
- 新築一棟に比べて工事の規模が小さく、売上のわりに手間がかかる
- 既存の建物とのつなぎ目など、現場ごとの調整が多い
- 自社の規格(決まった工法や部材)に合わせにくい
といった点です。会社として採算が合いにくいため、見積もりも高めになりやすいのだと思います。
逆に言えば、増築・離れ・リフォームこそ、地元の工務店が力を発揮しやすい分野。小回りがきき、地域の家の建て方をよく知っているのは大きな強みです。
800万円の差を「投資」に回したら、将来どうなる?
ここからが、いろどりゆたかとしていちばんお伝えしたいところです。
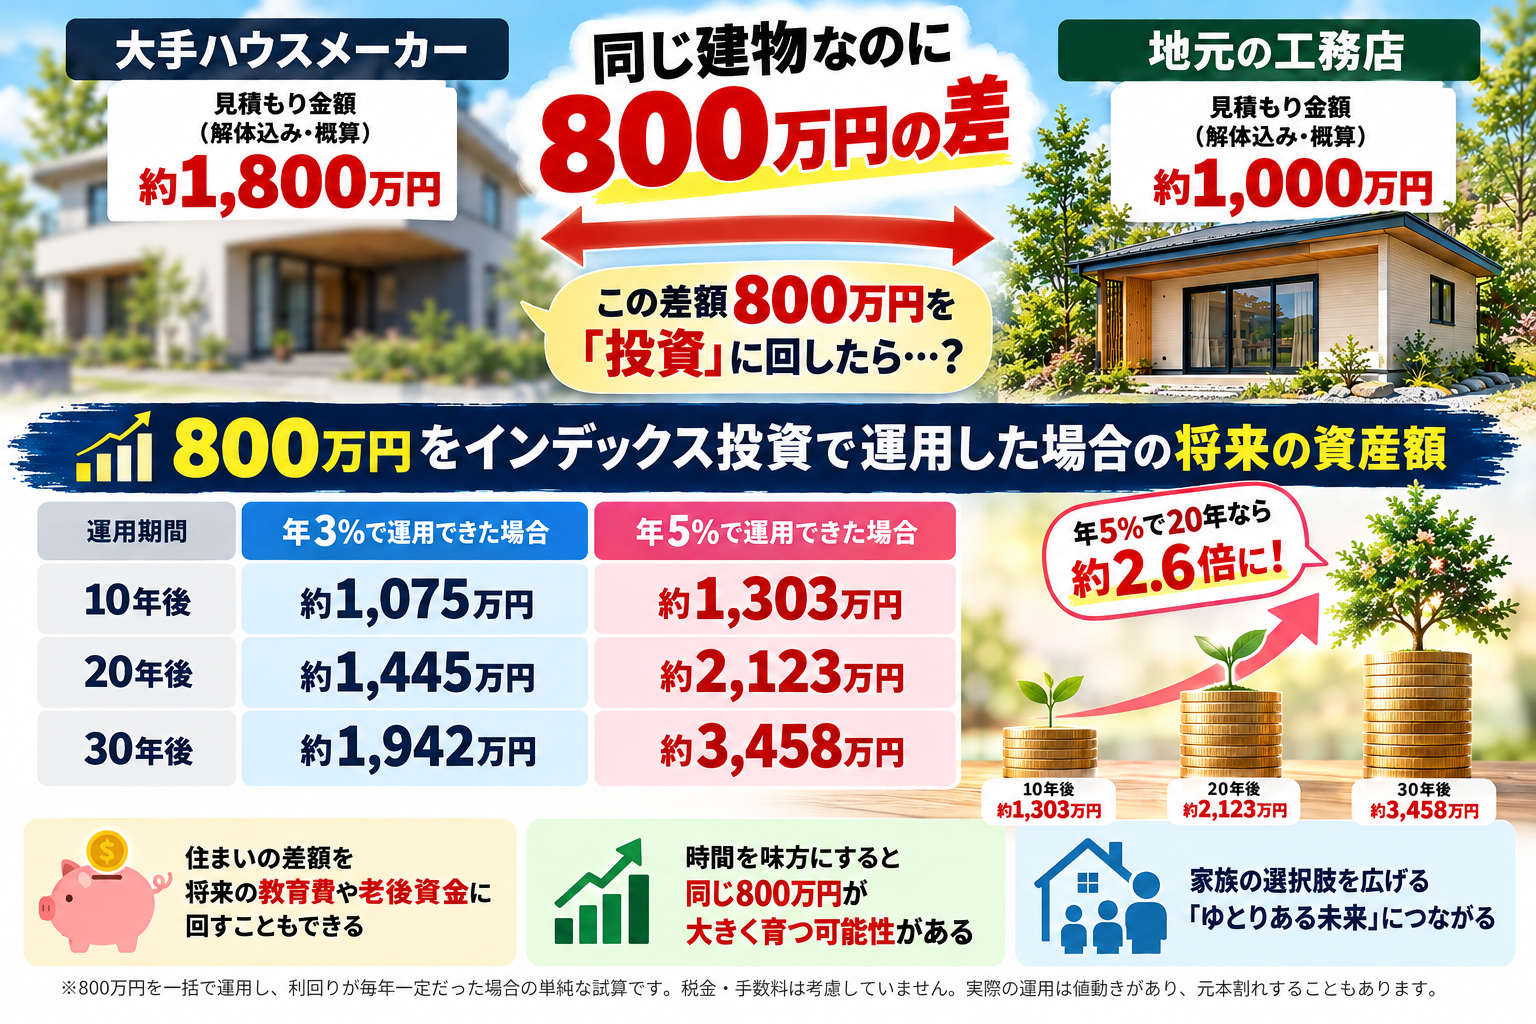
もし、大手ハウスメーカーとの差額800万円を、インデックス投資で長く運用できたとしたら――。
| 運用期間 | 年3%で運用できた場合 | 年5%で運用できた場合 |
|---|---|---|
| 10年後 | 約1,075万円 | 約1,303万円 |
| 20年後 | 約1,445万円 | 約2,123万円 |
| 30年後 | 約1,942万円 | 約3,458万円 |
※800万円を一括で運用し、利回りが毎年一定だった場合の単純な試算です。税金・手数料は考慮していません。実際の運用は値動きがあり、元本割れすることもあります。
年5%で20年なら、約2.6倍。子どもが小さい今の差額が、大学の学費や、自分たちの老後のお金に姿を変える可能性があります。
住宅ローンで払う場合は、さらに差が広がる
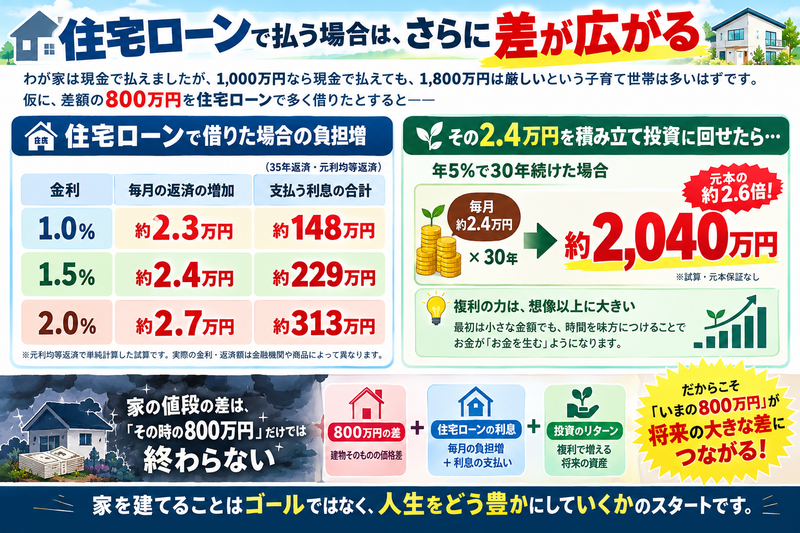
わが家は現金で払えましたが、1,000万円なら現金で払えても、1,800万円は厳しいという子育て世帯は多いはずです。
仮に、差額の800万円を住宅ローンで多く借りたとすると――
| 金利(35年返済) | 毎月の返済の増加 | 支払う利息の合計 |
|---|---|---|
| 1.0% | 約2.3万円 | 約148万円 |
| 1.5% | 約2.4万円 | 約229万円 |
| 2.0% | 約2.7万円 | 約313万円 |
※元利均等返済で単純計算した試算です。実際の金利・返済額は金融機関や商品によって異なります。
そして、もし毎月約2.4万円の返済が増える代わりに、その2.4万円を積み立て投資に回せたとしたら――年5%で30年続けた場合、約2,040万円になる計算です(試算・元本保証なし)。
家の値段の差は、「その時の800万円」だけでは終わらない。利息として出ていくか、複利で育つか。何十年という時間をかけて、家計の景色が大きく変わります。
なお、親の敷地に建てる場合は、建物の名義や贈与税など、事前に確認しておきたいことがあります。詳しくは「新築を選ばない、わが家の最適解|親と同居10年、住宅ローンを持たずに“離れ”を建てた話」の後半をご覧ください。
地元の工務店で失敗しないための5つのチェックポイント
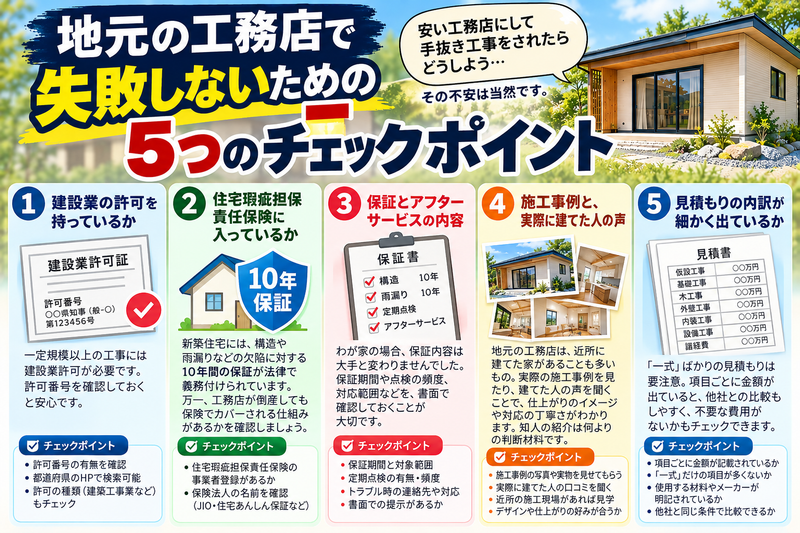
「安い工務店にして、手抜き工事をされたらどうしよう」――その不安は当然です。これから工務店を選ぶ方は、次の5つを確認しておくと安心です。
- 建設業の許可を持っているか
一定規模以上の工事には建設業許可が必要です。許可番号を確認しておくと安心です。 - 住宅瑕疵担保責任保険に入っているか
新築住宅には、構造や雨漏りなどの欠陥に対する10年間の保証が法律で義務付けられています。万一、工務店が倒産しても保険でカバーされる仕組みがあるかを確認しましょう。 - 保証とアフターサービスの内容
わが家の場合、保証内容は大手と変わりませんでした。書面で内容を確認しておくことが大切です。 - 施工事例と、実際に建てた人の声
地元の工務店は、近所に建てた家があることも多いもの。わが家のように、知人の紹介は何よりの判断材料です。 - 見積もりの内訳が細かく出ているか
「一式」ばかりの見積もりは要注意。項目ごとに金額が出ていると、他社との比較もしやすくなります。
実際にあった“想定外”|工期が延びた理由
わが家の場合、予定より工期が延びてしまいました。ただ、原因は工務店ではなく、電話回線やインターネット回線の取り付け工事の日程が遅れたこと。それに合わせて、内装などの作業も後ろにずれてしまったのです。
これから建てる方は、回線工事の申し込みは、できるだけ早めに。引っ越しシーズンなどは予約が埋まりやすいので、着工が決まった段階で相談しておくのがおすすめです。
建てたあとに見直したい「お金」のこと
- 火災保険:建物が増えたら、補償の対象や金額の見直しが必要です。わが家の火災保険の見直し体験は「火災保険見直しで年3万円節約【築25年の実体験】」にまとめています。
- 固定資産税:新しい建物には家屋調査があり、翌年度から固定資産税が変わります。毎年の支出として、家計に組み込んでおきましょう。
有名ブランドを取るか、浮いたお金で“家族の未来”を取るか
建物は同じ。違うのは、看板と、その看板を支えるためのお金でした。
大手の安心感にお金を払うのも、ひとつの選択です。でも、同じ建物を地元の工務店で建てて、浮いたお金を子どもの教育費や家族の時間、将来のための投資に回す――そんな選択肢もあることを、まずは知ってほしいと思います。
家を建てるのは、多くの人にとって一生に何度もない大きな買い物。だからこそ、「有名だから」ではなく「何にお金を払うのか」で選ぶ。それが、わが家が今回の家づくりで学んだいちばんのことでした。
浮いたお金を“育てる”なら、まずは口座の準備から
差額を投資に回すなら、NISA(少額投資非課税制度)を使うのが基本です。運用で増えた分に税金がかからないので、長く続けるほど効果が大きくなります。
わが家がNISAで使っているのは、手数料が安く、投資信託の種類も多いSBI証券です。子育て世帯の証券会社の選び方と、口座開設の手順は「子育て世帯のNISA、証券会社はどこがいい?失敗しない選び方とSBIで始める手順」で詳しく紹介しています。
口座開設・維持の費用は無料。まずは口座だけ作っておいて、金額は「なくても暮らせる額」から始めれば大丈夫です。
家の値段の差に気づけたことは、わが家にとって、お金との付き合い方を見直すきっかけにもなりました。これから家づくりをする方の、ひとつのヒントになればうれしいです🐾
※本記事の金額は、わが家の事例における概算です。建物の規模・地域・時期・仕様によって費用は大きく異なります。投資は元本保証ではありません。最終的な判断はご自身でお願いいたします。
コメント