「俺、10年前から海外の銀行に月10万円積み立ててるんだ。20年で1億になるらしいよ」——大学時代の友人にそう言われたとき、正直、最初は「いいな」と思ってしまいました。でも、家に帰って電卓を叩いた瞬間、背筋がひやりとしたんです。
こんにちは、いろどりゆたかです。
退職金など、まとまったお金を手にする世代を中心に、「日本より利回りが高い」と勧められるオフショア保険・海外積立。悪い人に見えない紹介者から、良さそうな数字とともにやってきます。だからこそ、こちらが自分で”見抜く力”を持っておくことが大切です。
この記事は、特別な知識がなくても、電卓ひとつと公的サイトで”うまい海外積立話”を見抜く方法をまとめたものです。難しい話はしません。順番に見ていきましょう。
友人の「月10万円、20年で1億」という話
その友人とは、年に一度サウナで会う仲です。気になって、話を聞いてみました。
「なんて商品なの?」——「名前はよく分からないけど、とりあえず続けてる」。
「今いくら積み上がってるか、ネットで見られるの?」——「いや、それは分からない」。
「確認、してないんだ?」——「うん。父から”やった方がいい”って言われて始めたんだよね」。
確認すらできない状態で、よく自信をもって続けられるな——というのが、正直な感想でした。彼を否定したいわけではありません。むしろ逆で、信頼している父親からの紹介だからこそ、疑う入口がなかった。ここに、この手の話のうまさがあります。悪意のある人に見えないルートで、良さそうな数字だけがやってくるのです。
そして、話しているうちに、もう一つ見えてきた本音がありました。彼はこう言ったんです。「もう10年も積み立ててるから、もったいなくて、このまま続けるよ」と。
入口は広く、出口は狭い
この一言に、仕組みの本質が詰まっています。入口はとても広く、出口はとても狭い。始めるのは簡単。でも、いざ見直そう・やめようとすると、解約時の手数料や違約金、そして何より“これまで積んだ分がもったいない”という気持ちが、強いブレーキになります。
これは「サンクコスト(すでに払ったお金への執着)」と呼ばれる、人間の心理をよく突いた構造です。損を確定させたくないから、見直すこと自体が怖くなる。すると、他人の意見が耳に入らなくなり、指摘されると感情的になってしまう。これは友人が特別なのではなく、誰にでも起こる、ごく自然な反応です。
もしかしたら、友人自身も、心のどこかでは気づいているのかもしれません。それでも”望みをかけている”。長く続けたものほど、そう思いたくなるものです。だからこそ——ハマってからでは、抜け出すのが本当に難しい。始める前に見抜くしかないのです。
では、どうやって見抜くのか。難しい知識はいりません。まずは、電卓を一度だけ叩いてみましょう。
まず電卓を叩く|元本2,400万円が1億になるには?
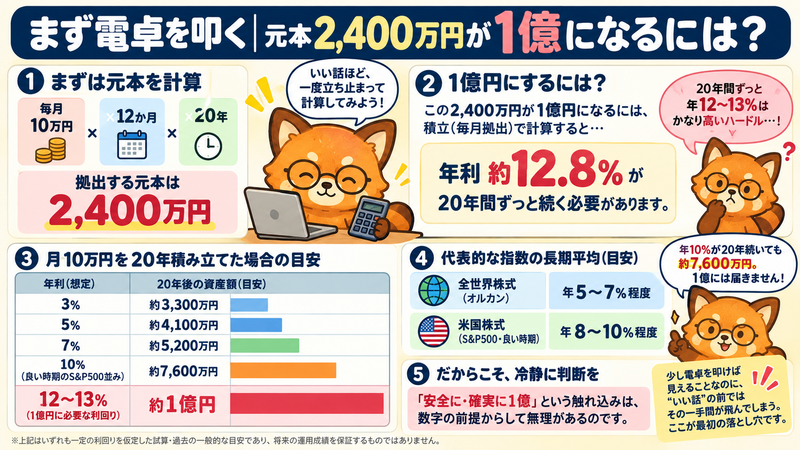
いい話ほど、一度立ち止まって計算してみてください。友人のケースを分解します。
- 月10万円 × 12か月 × 20年 = 拠出する元本は2,400万円
この2,400万円が1億円になるには、どれくらいの運用が必要でしょうか。積立(毎月拠出)で計算すると、年利にして約12.8%が、20年間ずっと続く必要があります。
参考までに、同じ月10万円を20年積み立てた場合の目安はこうです。
- 年利3%なら … 約3,300万円
- 年利5%なら … 約4,100万円
- 年利7%なら … 約5,200万円
- 年利10%(良い時期のS&P500並み)なら … 約7,600万円
- 「1億円」に必要な利回り … 約12〜13%
ここで、利回りの”物差し”を持っておくと一気に判断しやすくなります。長期の平均は、よく次のように言われます。
- 全世界株式(オルカン)… 年5〜7%程度
- 米国株式(S&P500・良い時期)… 年8〜10%程度
つまり、仮に”良い時期のS&P500並み”の年10%が20年続いても、約7,600万円。1億には届きません。1億に必要な年12〜13%は、代表的な株価指数の長期平均すら上回る水準で、プロでも20年間ずっと出し続けるのは至難です。だから「安全に・確実に1億」という触れ込みは、数字の前提からして無理があるのです。
少し電卓を叩けば見えることなのに、”いい話”の前では、その一手間が飛んでしまう。ここが最初の落とし穴です。
※上記はいずれも一定の利回りを仮定した試算・過去の一般的な目安であり、将来の運用成績を保証するものではありません。
“うまい話”に共通する4つの危険サイン
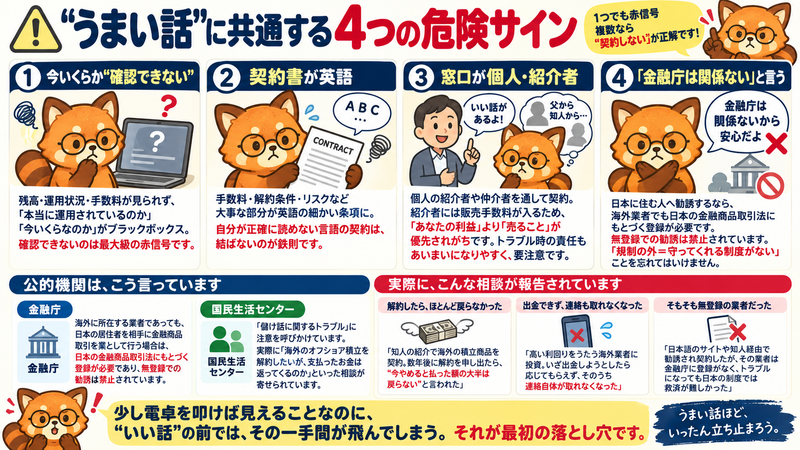
金額や利回りが魅力的でも、次のどれかに当てはまったら、いったん止まってください。それぞれ「何が、どう危ないのか」を具体的に見ていきます。
① 今いくらか”確認できない”
ネットの管理画面で、残高・運用状況・引かれている手数料が見られない状態です。これは「本当に運用されているのか」「今いくらなのか」「毎年いくら手数料で削られているのか」が全部ブラックボックスということ。中身が見えなければ、判断も、損切りも、比較もできません。正規の金融商品は、いつでも時価評価額を確認できるのが当たり前です。“確認できない”は、それだけで最大級の赤信号だと考えてください。
② 契約書が英語
手数料・解約条件・リスクといったいちばん大事な部分が、英語の細かい条項に埋もれているケースです。内容を正確に理解しないままサインしてしまうと、あとで「そんな説明は聞いていない」と思っても、根拠にされるのは”あなたが署名した英文契約”のほう。口頭の日本語説明と、正式な契約書の中身が食い違っていることも珍しくありません。自分が正確に読めない言語の契約は、結ばない——これが鉄則です。
③ 窓口が個人・紹介者
正規の登録金融機関ではなく、個人の紹介者や仲介者を通して契約が完結する形です。多くの場合、紹介者には販売手数料(コミッション)が入る仕組みになっているため、「あなたの利益」より「売ること」が優先されがち。しかもトラブルが起きたとき、相手が個人だと責任の所在があいまいで、連絡が取れなくなることもあります。わが家の友人のように「父から」「知人から」という善意の紹介の連鎖で広がりやすいのも、この手の特徴です。悪意がないぶん、かえって疑いにくいのです。
④「金融庁は関係ない」と言う
これが、いちばん危険なサインです。日本に住む人へ金融商品を勧めるなら、海外の業者であっても、日本の金融商品取引法にもとづく登録が必要で、無登録での勧誘は禁止されています(次章で詳しく)。「規制の外だから自由・有利」なのではなく、「規制の外=守ってくれる制度がない」のです。実際、無登録業者との取引では「出金を拒否された」「連絡が取れなくなった」といったトラブルが起きても、日本の当局や制度では救済されにくい、と金融庁が注意喚起しています。
そして、当てはまる数が増えるほど、危険度は跳ね上がります。わが家の友人のケースは、少なくとも①(確認できない)と③(父からの紹介)に完全に当てはまっていました。1つでも赤信号、複数なら”立ち止まる”では足りず、”契約しない”が正解です。
公的機関は、こう言っています
ここは私の意見ではなく、公的機関の注意喚起です。とても大事なので、そのままお伝えします。
金融庁は、海外に所在する業者であっても、日本の居住者を相手に金融商品取引を業として行う場合は、日本の金融商品取引法にもとづく登録が必要であり、無登録での勧誘は禁止されていると明確に注意喚起しています。そして無登録業者との取引では、「出金しようとしたら拒否された」「法外な手数料を請求された」「連絡が取れなくなった」といったトラブルが多く報告されています。
国民生活センターも「儲け話に関するトラブル」に注意を呼びかけており、実際に自治体の相談窓口には「海外のオフショア積立を解約したいが、支払ったお金は返ってくるのか」という相談が寄せられています。入るのは簡単でも、出る(解約・返金)のは非常に難しい——これがこの分野の怖さです。
実際に、こんな相談が報告されています
金融庁や消費生活センターの注意喚起では、たとえば次のようなトラブルが繰り返し報告されています(いずれも公表資料で示された代表的なパターンで、特定の商品・会社を指すものではありません)。
- 解約したら、ほとんど戻らなかった…「知人の紹介で海外の積立商品を契約。数年後に事情が変わって解約を申し出たら、”今やめると払った額の大半は戻らない”と言われた」
- 出金できず、連絡も取れなくなった…「高い利回りをうたう海外業者に投資。いざ出金しようとしたら応じてもらえず、そのうち連絡自体が取れなくなった」
- そもそも無登録の業者だった…「日本語のサイトや知人経由で勧誘され契約したが、その業者は金融庁に登録がなく、トラブルになっても日本の制度では救済が難しかった」
共通するのは、“入るときの説明”と”出るときの現実”のギャップです。契約前はスムーズなのに、解約・出金の段になって初めて、手数料や規制の壁が立ちはだかる。だからこそ、「出口(解約・返金)はどうなるのか」を、入る前に必ず確認すること。ここで言葉を濁す相手は、それだけで信用しないほうが安全です。
(出典:金融庁「無登録の海外所在業者による勧誘にご注意ください」/金融庁「無登録業者との取引は高リスク」/国民生活センター「儲け話に関するトラブルにご注意」/東京くらしWEB 相談事例)
誰でもできる”見抜き方”|金融庁のリストで確認する
いちばん確実な見抜き方は、その業者が「金融庁に登録された業者か」を自分で確認することです。金融庁は、登録された業者の一覧を公式サイトで公開しています。スマホからでも、数分で確認できます。
- ① 勧められた会社名・商品名を控える
- ② 金融庁「免許・許可・登録等を受けている業者一覧」で検索する
👉 https://www.fsa.go.jp/menkyo/menkyo.html
(2026年1月からは、金融庁の「金融事業者一括検索機能」でスマホからまとめて検索できます) - ③ 見つからない/確認できない場合は、契約しない
あわせて、金融庁は「無登録で金融商品取引業を行う者」の警告リストも公表しています。ここには海外所在の業者も多数掲載されており、勧められた会社の名前があれば完全にアウトです。
👉 https://www.fsa.go.jp/ordinary/chuui/mutouroku.html
「正規の業者と無登録業者、どちらが多いの?」と気になるかもしれません。でも実は、無登録業者は”登録していない”以上、正確な総数は誰にも分かりません(金融庁が把握して警告できた分だけがリスト化されています)。だからこそ大事なのは”比率”ではなく、「その一社が、金融庁の一覧に載っているか」。載っていなければ、それだけで契約しない理由になります。
「紹介だから」「みんなやっているから」は、確認をしない理由にはなりません。確認できないものに、大切なお金を預けない。これだけで、多くの被害は防げます。
もし、親や友人がすでにハマっていたら
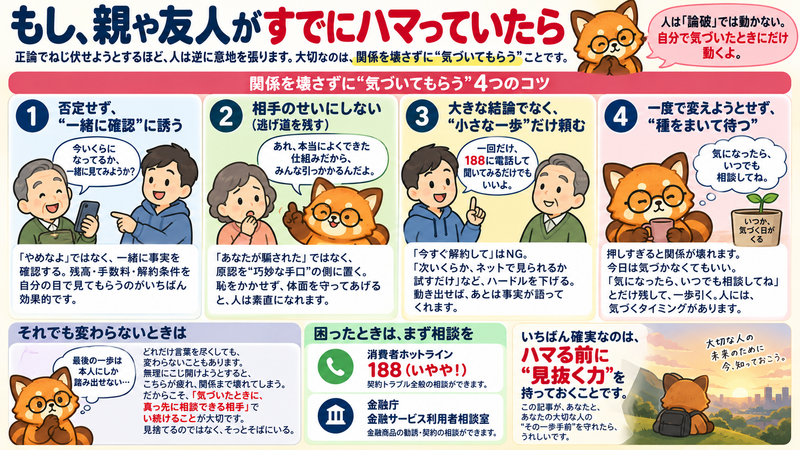
これは、この記事でいちばん難しいテーマかもしれません。というのも、正論でねじ伏せようとするほど、人は逆に意地を張るからです。
人は、自分で決めたことを否定されると、「お金の話」ではなく「自分そのものを否定された」と感じます。だから「それ、危ないよ」「損してるよ」と正面から言うほど、”自分の間違いを認めたくない”という気持ちが働き、かえって心を閉ざしてしまう。児童福祉の現場で20年、人の心と向き合ってきて痛感するのは、人は「論破」では動かない。自分で気づいたときにだけ動く、ということです。
関係を壊さずに”気づいてもらう”4つのコツ
① 否定せず、”一緒に確認”に誘う
「やめなよ」ではなく、「今いくらになってるか、一緒に見てみようか」。答えを出すのは本人です。残高・手数料・解約条件という”事実”を、自分の目で見てもらうのがいちばん効きます。
② 相手のせいにしない(逃げ道を残す)
「あなたが騙された」ではなく、「あれ、本当によくできた仕組みだから、みんな引っかかるんだよ」。恥をかかせず、原因を”巧妙な手口”の側に置く。体面を守ってあげると、人は素直になれます。
③ 大きな結論でなく、”小さな一歩”だけ頼む
「今すぐ解約して」は相手を身構えさせます。「一回だけ、188に電話して聞いてみるだけでも」「次いくらか、ネットで見られるか試すだけ」。ハードルを思いきり下げる。動き出せば、あとは事実が語ってくれます。
④ 一度で変えようとせず、”種をまいて待つ”
押しすぎると関係そのものが壊れ、二度と助けられなくなります。今日は気づかなくてもいい。「気になったら、いつでも相談してね」とだけ残して、一歩引く。人には、気づくタイミングというものがあります。
それでも変わらないときは
正直に言えば、どれだけ言葉を尽くしても、変わらないこともあります。所詮は他人のお金であり、その人自身の人生。最後の一歩は、本人にしか踏み出せません。そこを無理にこじ開けようとすると、こちらが疲れ果て、関係まで壊れてしまう。
だからこそ、できることは一つ。「気づいたときに、真っ先に相談できる相手」でい続けることです。見捨てるのではなく、そっとそばにいる。私自身、サウナで会う友人には、やんわり伝え続けながら、それ以上は踏み込まずにいます。いつか彼がふと振り返ったとき、隣にいられるように。
そして、本人や家族が「動こう」と決めたら、公的な窓口へ。
- 消費者ホットライン「188(いやや!)」:契約トラブル全般
- 金融庁 金融サービス利用者相談室:金融商品の勧誘・契約の相談
——結局のところ、いちばん確実なのはハマる前に”見抜く力”を持っておくこと。この記事が、あなたと、あなたの大切な人の”その一歩手前”を守れたら、うれしいです。
“見抜く”の反対は、”見える化”
ここまで読んで、「じゃあ何なら安心なの?」と思われたかもしれません。答えはシンプルで、中身とコストが”見える”ものを、自分で持つことです。
たとえば国が用意した新NISAなら、非課税のメリットを受けながら、全世界株式(オルカン)や米国株式のインデックスといった中身の分かる低コストの投資信託を、ネット証券の管理画面でいつでも残高を確認しながら積み立てられます。派手さはありませんが、“確認できる”という意味では、これがいちばん安心できる形だと私は思います。
わが家が使っているのはSBI証券です(※PR)。手数料が低く、少額(1株)から始められ、画面もシンプルなので、家族と一緒に確認するのにも向いていました。もちろん、投資には元本割れのリスクがあります。何にどれだけ回すかは、必ずご自身・ご家族で判断してください。
まとめ|児童福祉20年で思うこと
児童福祉の現場で20年、たくさんの家庭とお金の悩みを見てきました。困っている家庭ほど、”うまい話”に手が伸びやすい。でも、そこで大切な原資を失うと、取り返しがつきません。だからこそ身につけてほしいのは、”見抜く力”です。
この記事のポイントを、最後に整理します。
- まず電卓を叩く…月10万×20年で1億には年利12〜13%が必要。良い時期のS&P500並み(年10%)でも約7,600万円。”安全に1億”は数字の前提から無理がある。
- 4つの危険サインを疑う…①今いくらか確認できない ②契約書が英語 ③窓口が個人・紹介者 ④「金融庁は関係ない」と言う。
- 金融庁のリストで確認する…登録業者一覧・無登録業者の警告リストで名前を調べる。載っていなければ契約しない。
- “出口”を先に確認する…入るのは簡単、出る(解約・返金)のは難しい。解約条件を濁す相手は信用しない。
- ハマった人には、論破でなく寄り添いを…人は自分で気づいたときだけ動く。否定せず”一緒に確認”、小さな一歩を、種をまいて待つ。
覚えておくのは、たった一言でいい。“確認できないものに、大切なお金を預けない”。これだけで、多くの被害は防げます。迷ったら、一人で抱えず188へ。
お金の準備は、子どもや家族の”選択肢”を守るための、地味で長い作業です。派手に増やすことより、減らさない・奪われないこと。その一歩手前を、この記事が守れたら、うれしいです。
今日も、あなたの暮らしに、彩りとゆたかさがありますように。
あわせて読みたい
この記事の出典(一次情報)
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」 https://www.fsa.go.jp/ordinary/kanyu/20090731.html
- 金融庁「無登録業者との取引は要注意!~無登録業者との取引は高リスク~」 https://www.fsa.go.jp/ordinary/chuui/highrisk.html
- 金融庁「免許・許可・登録等を受けている業者一覧」 https://www.fsa.go.jp/menkyo/menkyo.html
- 金融庁「無登録で金融商品取引業を行う者の名称等について」 https://www.fsa.go.jp/ordinary/chuui/mutouroku.html
- 国民生活センター「儲け話に関するトラブルにご注意!」 https://www.kokusen.go.jp/soudan_now/data/moukebanashi.html
- 東京くらしWEB「海外オフショア積立投資商品を解約したい」(相談事例) https://www.shouhiseikatu.metro.tokyo.lg.jp/sodan/faq/main/335.html
- 消費者ホットライン「188」/金融庁 金融サービス利用者相談室
コメント