※本記事にはアフィリエイト広告(プロモーション)が含まれています。
※本記事は個人の体験と考え方を紹介するもので、特定の金融商品の売買を推奨するものではありません。シミュレーションは一定の前提に基づく試算で、将来の利益を予想・保証するものではありません。投資には元本割れのリスクがあり、最終判断はご自身の責任でお願いします。
こんにちは、いろどりゆたかです。
今回は「ゆたかお金」のテーマから、少しだけ勇気のいる話をします。わが家、教育資金の”積立先”を見直しました。
以前、児童手当を投資して学費を作る(外国高配当ETF・投資信託でわが家の戦略)という記事で、「児童手当はまるごと高配当ファンドへ」という作戦を紹介しました。あの考え自体は今も好きです。でも子どもの成長と、自分の勉強が進むにつれて、「本当にこの配分でいいのか?」と考え直したんです。
きっかけは、手持ちの運用状況を一度ぜんぶ棚卸ししてみたこと。長女はもう中1、大学入学まで約5年半しかありません。“老後より先に、学費の出口が来る”——この当たり前を直視したら、今のやり方を微調整する必要が見えてきました。
この記事では、①なぜ高配当一本から「オルカンと高配当の半々」へ見直したのか、②3人きょうだいの学費をどう設計しているか、③一番大事な「出口」の考え方、を包み隠さずお話しします。読み終わるころには、「増やす」と「守って使う」のバランスが、きっと少し見えてくるはずです。
わが家の現在地|月10万円の”色分け”
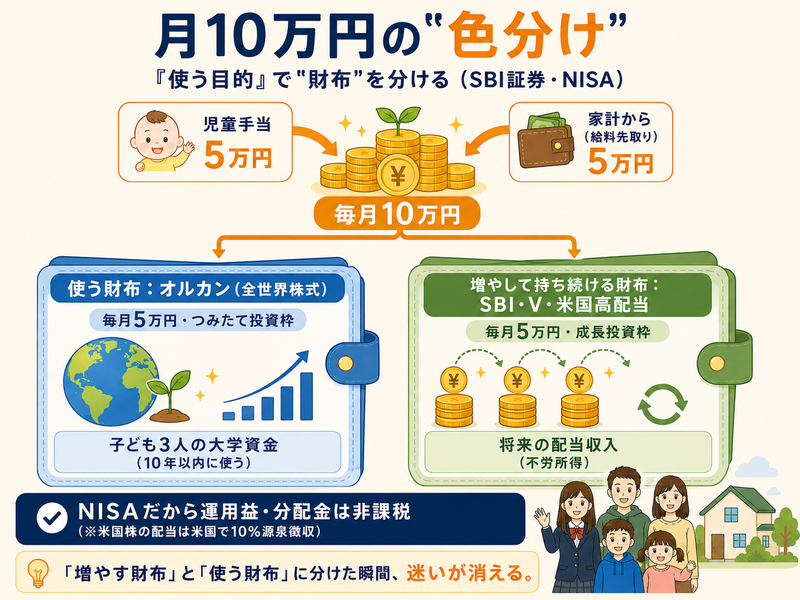
まず、いま毎月どう積み立てているかを整理します。使っているのは、100円から自動積立ができるSBI証券のNISA口座です(証券会社選びは子育て世帯のNISA、証券会社はどこがいい?にまとめています)。
| 積立先 | NISAの枠 | 毎月 | 目的 |
|---|---|---|---|
| オルカン(全世界株式) | つみたて投資枠 | 5万円 | 子ども3人の大学資金 |
| SBI・V・米国高配当 | 成長投資枠 | 5万円 | 将来の配当収入(不労所得) |
| 合計 | 10万円 | ||
| うち児童手当 | 5万円 | ― | |
| 家計から | 5万円 | ― |
ポイントは、「使う目的」でお金を色分けしたこと。
- オルカン=10年以内に”使う”、子どもの学費を育てる資産
- 高配当ファンド=ずっと持ち続けて、配当を生み続ける資産
前回の記事では、児童手当5万円をまるごと高配当ファンドへ入れていました。今回いちばん変えたのは、そこに給料から先取りした5万円を「学費用のオルカン」として加え、オルカン5万+高配当5万の”両輪”に整えたという点です。NISA口座なので、運用益も分配金も非課税で受け取れます(※外国株の配当にかかる米国10%の源泉徴収は、NISAでも引かれます)。
お金は「増やす財布」と「使う財布」に分けた瞬間、迷いが消える。 これが今回いちばんの学びでした。
なぜ「高配当一本」から見直したのか|わたしが投資を始めた理由
少し、わが家の投資の歴史をお話しさせてください。
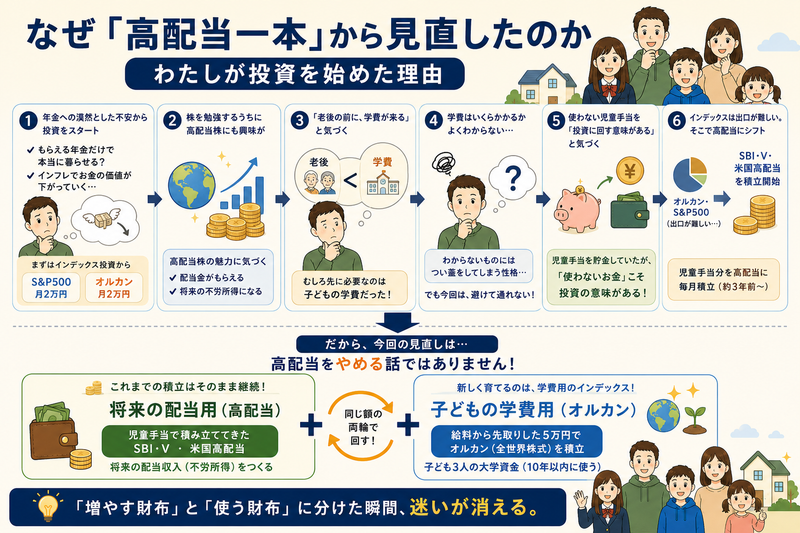
始まりは、退職後の年金への漠然とした不安でした。「もらえる年金だけで、本当に満足に暮らせるんだろうか」「インフレでお金の価値が下がっていく中、貯金だけで大丈夫なのか」。答えははっきりしないけれど、“やらないよりはマシ”——その気持ちで、まずS&P500に月2万円、オルカンに月2万円の積立から始めました。
そこから株を勉強していくうちに、外国の高配当株にも興味がわいてきました。ちょうどその頃です。「老後の前に、子どもたちの学費が来るじゃないか」と気づいたのは。むしろ老後より先に準備が必要なのは、学費のほうでした。
当たり前の話なんですが、意外と見落としがちなんですよね。しかも学費って、いくらかかるのか正直よくわからない。私はわからないものにはつい蓋をしてしまう性格なんです。でも今回ばかりは、そうはいきませんでした。自分の資産を守り増やすために、避けて通れない出来事だったからです。
そこで手をつけたのが児童手当。みなさん、児童手当は毎月何に使っていますか? わが家は使わずに、将来の学費にとコツコツ貯金していました。でもふと思ったんです。「この”使わないお金”こそ、投資に回す意味があるんじゃないか」と。
最初はオルカンやS&P500へ。でも、インデックスファンドは「出口が難しい」とよく聞きますよね。積み上げてきた元本を取り崩すのって、心理的にちょっと……と感じてしまう。「じゃあ高配当なら?」——そう考えて、児童手当分をSBI・V・米国高配当へ毎月積み立て始めました。今から3年ほど前のことです。
つまり今回の見直しは、“高配当をやめる”話ではありません。 これまで児童手当で積んできた高配当(将来の配当用)はそのまま続けつつ、給料から先取りした5万円で「学費用のオルカン」を新たに育てる。“将来の配当”と”子どもの学費”を、同じ額の両輪で回す——そういう整理なんです。
学費なら、高配当よりオルカン? 3パターン比較
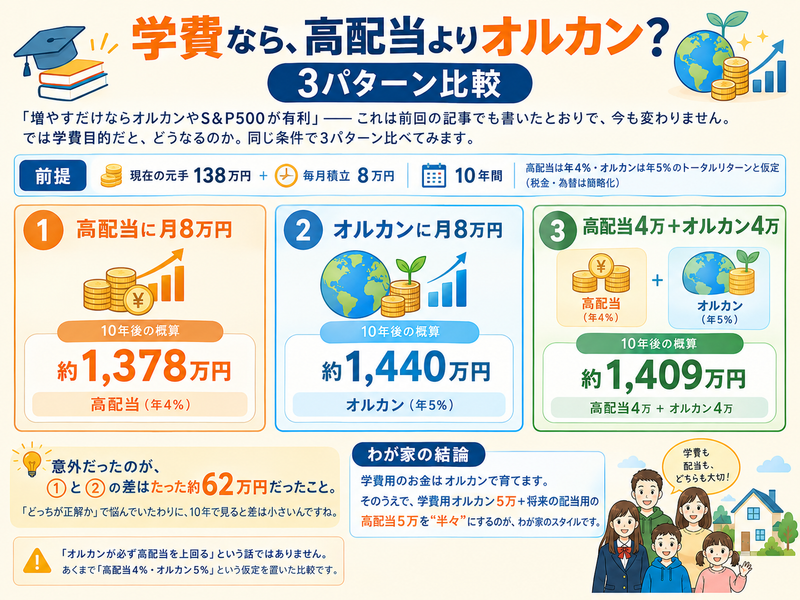
「増やすだけならオルカンやS&P500が有利」——これは前回の記事でも書いたとおりで、今も変わりません。では学費目的だと、どうなるのか。同じ条件で3パターン比べてみます。
前提:現在の元手138万円+毎月8万円を10年間積立。高配当は年4%、オルカンは年5%のトータルリターンと仮定(税金・為替は簡略化)。
| 積立方法 | 10年後の概算 |
|---|---|
| ① 高配当に月8万円 | 約1,378万円 |
| ② オルカンに月8万円 | 約1,440万円 |
| ③ 高配当4万+オルカン4万 | 約1,409万円 |
意外だったのが、①と②の差はたった約62万円だったこと。「どっちが正解か」で悩んでいたわりに、10年で見ると差は小さいんですね。
それでも学費用のお金は、私はオルカンで育てます。学費は「配当を受け取る」必要がなく、受け取らずに内部で成長させ、世界中の株にまるっと分散できるオルカンのほうが、”10年後に使う”目的にかみ合うからです。そのうえで、①と②の差がこれだけ小さいなら、学費用オルカン5万+将来の配当用の高配当5万を”半々”にしても、大きくは損しない。 むしろ取り崩しへの不安がやわらぎ、将来の配当も同時に育つ半々が、わが家の性格には合っていました。
⚠️ 「オルカンが必ず高配当を上回る」という話ではありません。あくまで「高配当4%・オルカン5%」という仮定を置いた比較です。
オルカンと高配当、どう違う?
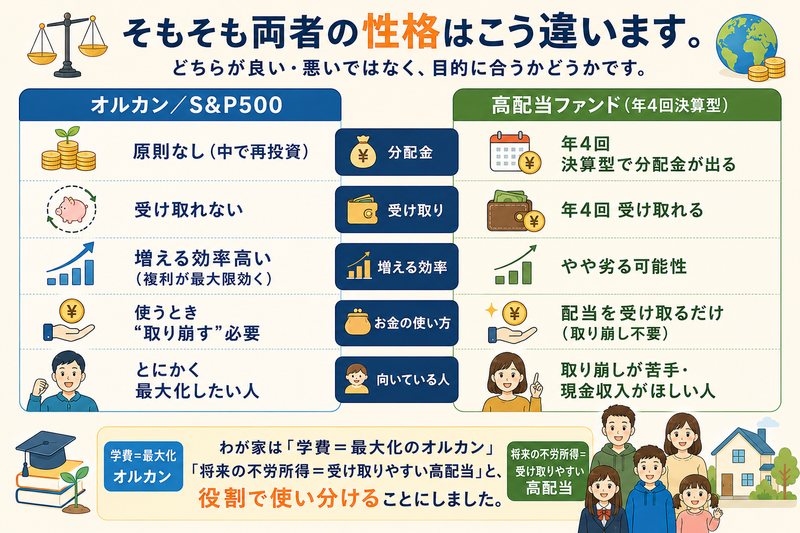
そもそも両者の性格はこう違います。どちらが良い・悪いではなく、目的に合うかどうかです。
| オルカン/S&P500 | 高配当ファンド(年4回決算型) | |
|---|---|---|
| 分配金 | 原則なし(中で再投資) | 年4回 受け取れる |
| 増える効率 | 高い(複利が最大限効く) | やや劣る可能性 |
| お金の使い方 | 使うとき”取り崩す”必要 | 配当を受け取るだけ(取り崩し不要) |
| 向いている人 | とにかく最大化したい人 | 取り崩しが苦手・現金収入がほしい人 |
わが家は「学費=最大化のオルカン」「将来の不労所得=受け取りやすい高配当」と、役割で使い分けることにしました。
正直、不安はあります
きれいに設計したように書いていますが、不安がないと言えば嘘になります。
増やすだけならインデックス。でも、いざ使うときに元本を取り崩すより、配当で受け取るほうが気持ちが楽なのも事実。さらに、学費が必要になったタイミングで、株価がちゃんと上向いているとは限らない。 これは今もずっと頭の片隅にある不安材料です。
それでも「やらないよりはマシ」という気持ちで、オルカンにも高配当にも投資を続けています。この”正直な迷い”とどう折り合いをつけるか。その答えが、次の「出口設計」でした。
一番大事なのは「10年目」ではなく「7年目」
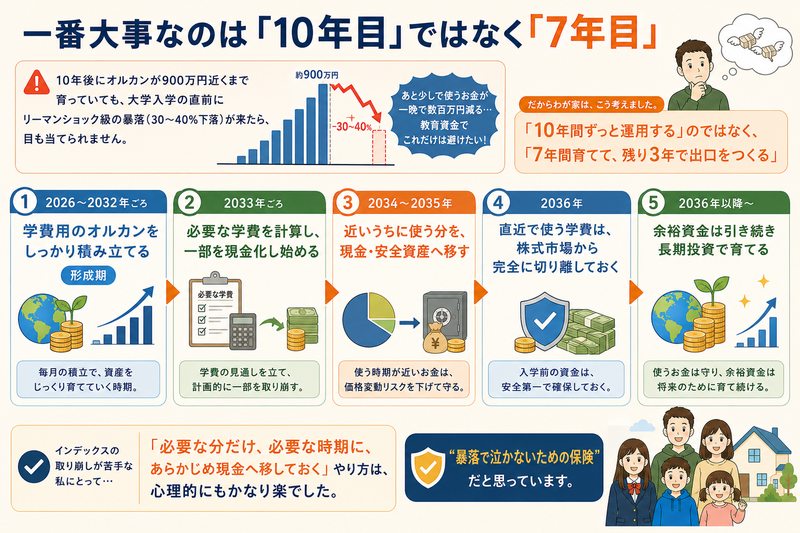
ここが、今回いちばんお伝えしたいところです。
たとえ10年後にオルカンが900万円近くまで育っていても、大学入学の直前にリーマンショック級の暴落(30〜40%下落)が来たら、目も当てられません。 「あと少しで使うお金」が一晩で数百万円減る——教育資金でこれだけは避けたい。
だからわが家は、こう考えることにしました。
「10年間ずっと運用する」のではなく、「7年間育てて、残り3年で出口をつくる」
- 2026〜2032年ごろ:学費用のオルカンをしっかり積み立てる(形成期)
- 2033年ごろ:必要な学費を計算し、一部を現金化し始める
- 2034〜2035年:近いうちに使う分を、現金・安全資産へ移す
- 2036年:直近で使う学費は、株式市場から完全に切り離しておく
インデックスの取り崩しが苦手な私にとって、この「必要な分だけ、必要な時期に、あらかじめ現金へ移しておく」やり方は、心理的にもかなり楽でした。“暴落で泣かないための保険”だと思っています。
3人の大学入学は「約2年おき」にやってくる
わが家がややこしいのは、子どもが3人いること。しかも進路の希望はこうです。
- 長女:私立大学・医療系(看護師)/一人暮らし
- 長男:私立大学/一人暮らし
- 次女:私立大学・医療系(看護師)/一人暮らし
全員が私立、しかも2人は学費が高めの医療系、さらに全員が一人暮らし想定。仕送りも含めると、正直かなりの大勝負です。私立大学の初年度納付金は文部科学省の調査で平均およそ150.8万円。ここに4年分の学費と生活費が乗ってきます。
大学入学の時期はこうなります(2026年8月時点)。
- 長女:2032年4月ごろ → 約5年7か月後
- 長男:2034年4月ごろ → 約7年7か月後
- 次女:2036年4月ごろ → 約9年7か月後
きれいに約2年間隔。つまり「10年後にまとめて使う」のではなく、2032〜2040年ごろにかけて断続的に学費が出ていくということです。
オルカン月5万円を続けたら、いくらになる?
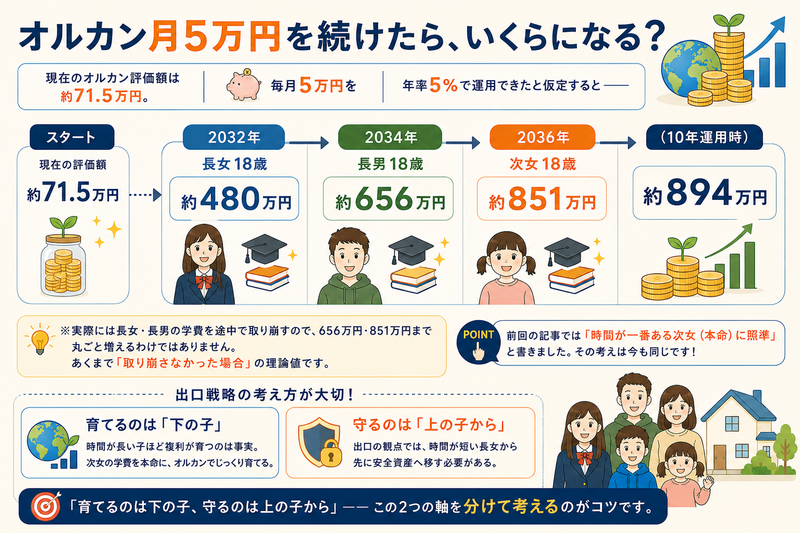
現在のオルカン評価額は約71.5万円。これをスタートに、毎月5万円を年率5%で運用できたと仮定すると——
| 時期 | 出来事 | オルカン残高(目安) |
|---|---|---|
| 2032年 | 長女18歳 | 約480万円 |
| 2034年 | 長男18歳 | 約656万円 |
| 2036年 | 次女18歳 | 約851万円 |
| (10年運用時) | 約894万円 |
※実際には長女・長男の学費を途中で取り崩すので、656万円・851万円まで丸ごと増えるわけではありません。あくまで「取り崩さなかった場合」の理論値です。
前回の記事では「時間が一番ある次女(本命)に照準」と書きました。その考えは今も同じで、時間が長い子ほど複利が育つのは事実です。一方で出口の観点では、時間が短い長女から先に安全資産へ移す必要があります。「育てるのは下の子、守るのは上の子から」——この2つの軸を分けて考えるのがコツです。
ここで「児童手当の多子加算」が効いてくる
見落としがちですが、大きいのが児童手当の第3子加算です。
第3子のカウントは、親が経済的に負担していれば「22歳年度末まで」の兄・姉も対象になります(現行制度)。つまり長女が高校を卒業しても、条件を満たせば次女の月3万円がすぐ月1万円に下がるわけではない、ということ。3人きょうだいの家庭にとって、これは本当に効きます。
高配当5万円は「学費に使わない資産」として育てる
一方、SBI・V・米国高配当への月5万円は、学費とは完全に切り離して考えます。
現在の残高は約138万円。ここへ月5万円を追加し、仮にトータルリターン年4%で10年運用すると——
- 10年後:約942万円
- 分配利回りを仮に3%とすると、年間約28万円(月平均およそ2.4万円)の配当水準
この約942万円は学費に使わず残すことで、その後も配当を生み続ける「不労所得用の資産」に育ちます(配当の活かし方は配当金の使い道おすすめ4選もどうぞ)。子どもたちが巣立ったあと、わが家の家計を静かに支えてくれる存在です。
毎月10万円、どうやって捻出している?
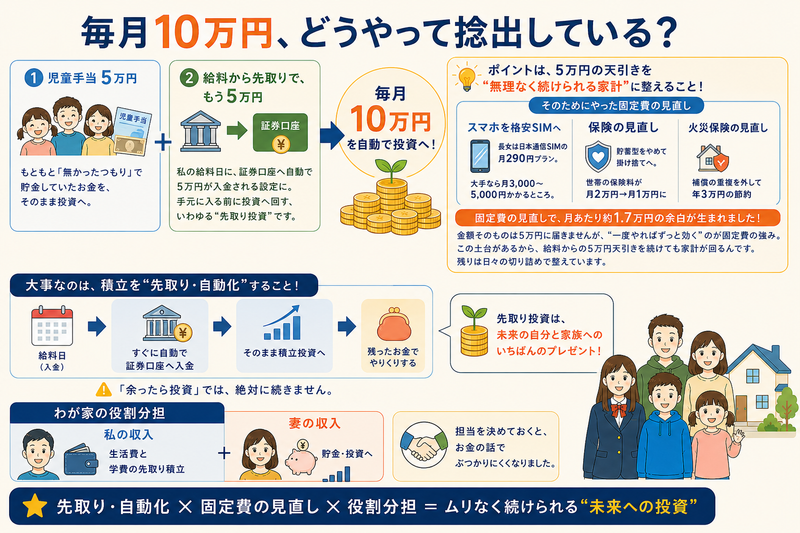
「月10万円も、よく出せるね」とよく言われます。タネ明かしをすると、原資はシンプルです。
① 児童手当5万円……もともと「無かったつもり」で貯金していたお金を、そのまま投資へ。
② 給料から先取りで、もう5万円……私の給料日に、証券口座へ自動で5万円が入金される設定にしています。手元に入る前に投資へ回してしまう、いわゆる”先取り投資”です。
ポイントは、この5万円の天引きを”無理なく続けられる家計”に整えておくこと。 そのためにやったのが固定費の見直しでした。わが家が実際に手をつけたのはこのあたりです。
- スマホを格安SIMへ:長女は日本通信SIMの月290円プラン。大手なら月3,000〜5,000円かかるところです(子ども向け格安SIM比較3社)
- 保険の見直し:貯蓄型をやめて掛け捨てへ。世帯の保険料が月2万円→月1万円に(子育て世帯の保険の見直し方)
- 火災保険の見直し:補償の重複を外して年3万円の節約(火災保険見直しで年3万円節約)
こうした固定費の見直しで、月あたり約1.7万円の余白が生まれました。金額そのものは5万円に届きませんが、“一度やればずっと効く”のが固定費の強み。 この土台があるから、給料からの5万円天引きを続けても家計が回るんです。残りは日々の切り詰めで整えています。
大事なのは、積立を”先取り・自動化”すること。 給料日直後に自動で引き落とす設定にして、残ったお金でやりくりする。「余ったら投資」では、絶対に続きません。
ちなみにわが家の役割分担は、私の収入は生活費と学費の先取り積立、妻の収入は貯金・投資へ。担当を決めておくと、お金の話でぶつかりにくくなりました。
児童福祉の現場20年で見てきたこと
最後に、少し個人的な話をさせてください。
私は児童福祉の現場に20年います。仕事で相談を受けていると、教育資金がまともに準備できず、進学をあきらめる子どもたちにたくさん出会います。その子たちと話していて胸が痛むのは、将来の夢を語れないことなんです。夢を持っていない、というより、考える前にどこかで諦めてしまっている。
相談のメインは子育ての悩みでも、聞けば聞くほど、背景にお金の不安があることがわかります。ひとり親家庭で収入が少なく、「進学どころではない」という声も本当に多い(この現実にはひとり親の資産運用でも触れました)。
だから私は、わが子のためにコツコツ積み立てながら、いつも思うんです。お金の準備は、子どもの”選択肢”と”夢を語る自由”を守ることなんだと。派手なリターンを狙う話ではありません。「行きたい」と言われたときに「いいよ」と即答できる。そのための、地味で長い準備です。
この作戦のメリット・デメリット
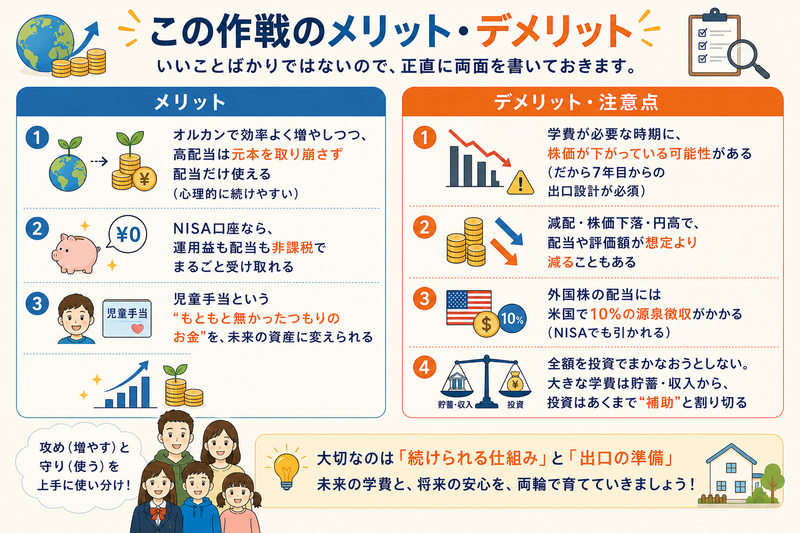
いいことばかりではないので、正直に両面を書いておきます。
メリット
- オルカンで効率よく増やしつつ、高配当は元本を取り崩さず配当だけ使える(心理的に続けやすい)
- NISA口座なら、運用益も配当も非課税でまるごと受け取れる
- 児童手当という”もともと無かったつもりのお金”を、未来の資産に変えられる
デメリット・注意点
- 学費が必要な時期に、株価が下がっている可能性がある(だから7年目からの出口設計が必須)
- 減配・株価下落・円高で、配当や評価額が想定より減ることもある
- 外国株の配当には米国で10%の源泉徴収がかかる(NISAでも引かれる)
- 全額を投資でまかなおうとしない。大きな学費は貯蓄・収入から、投資はあくまで”補助”と割り切る
まとめ|”色分け”と”出口”が、教育資金の不安を溶かす
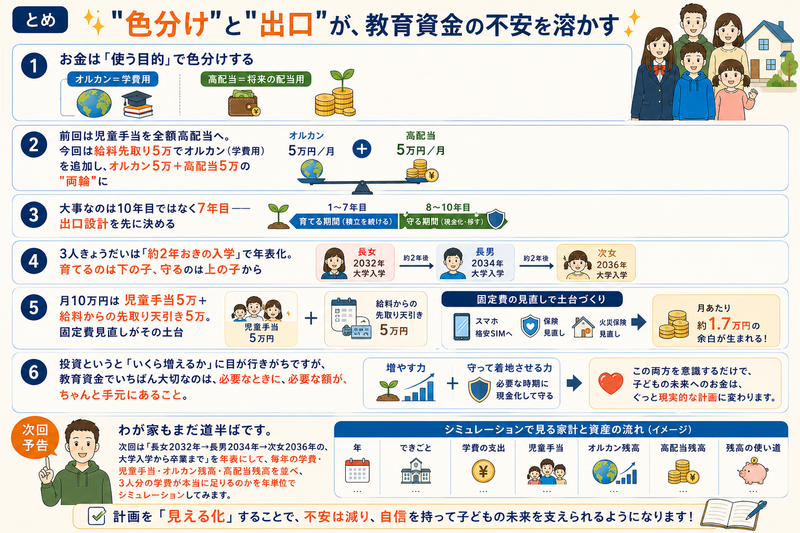
わが家の見直しを、最後にまとめます。
- お金は「使う目的」で色分けする(オルカン=学費用/高配当=将来の配当用)
- 前回は児童手当を全額高配当へ。今回は給料先取り5万でオルカン(学費用)を追加し、オルカン5万+高配当5万の”両輪”に
- 大事なのは10年目ではなく7年目——出口設計を先に決める
- 3人きょうだいは「約2年おきの入学」で年表化。育てるのは下の子、守るのは上の子から
- 月10万円は児童手当5万+給料からの先取り天引き5万。固定費見直しがその土台
投資というと「いくら増えるか」に目が行きがちですが、教育資金でいちばん大切なのは、必要なときに、必要な額が、ちゃんと手元にあること。増やす力と、守って着地させる力。その両方を意識するだけで、子どもの未来へのお金は、ぐっと現実的な計画に変わります。
わが家もまだ道半ばです。次回は「長女2032年→長男2034年→次女2036年の、大学入学から卒業まで」を年表にして、毎年の学費・児童手当・オルカン残高・高配当残高を並べ、3人分の学費が本当に足りるのかを年単位でシミュレーションしてみます。
あなたのご家庭では、教育資金をどう”色分け”していますか。よかったらコメントで教えてくださいね。
🌱ラッフィのひとこと🌱
いちばん増えるやり方も大事だけど、”いつ使うか”から逆算するともっと安心なんだ🐾 増やす財布と使う財布、分けておこう。キミの家族のペースで、コツコツいこうね!
免責事項:本記事は情報提供を目的とした個人の見解であり、特定の金融商品の購入・売却を推奨するものではありません。記載のシミュレーションは一定の前提に基づく試算であり、将来の運用成果を予想・保証するものではありません。投資には元本割れ等のリスクがあります。制度・商品内容は変更される場合があるため、最新情報および投資判断はご自身の責任で、必要に応じて専門家にご相談ください。
コメント